
Rentetilpasning: hvornår rammer renteforhøjelsen dit boliglån?
Medstifter af Penge · Opdateret 4. oktober 2026 · 7 min læsning
Et F5-lån, der sidst fik ny rente i oktober 2021, gik 1. oktober 2026 fra minus 0,1 procent til godt 3,1 procent. Det er sket, og tallene er offentlige. Her er hvad der skete, hvornår dit eget lån står for tur, og hvad det koster på den dato.
Kort fortalt
- Rentetilpasningen 1. oktober 2026 er gennemført. Hos Nordea Kredit blev F1 3,1 procent, F3 3,0 procent og F5 3,2 procent. Hos Jyske Realkredit blev de 3,03, 2,97 og 3,11 procent.
- F5 er det store spring. De lån kommer fra minus 0,1 procent i oktober 2021. 3,3 procentpoint koster 2.750 kroner om måneden per lånt million før rentefradrag.
- Skal dit lån rentetilpasses 1. januar 2027, er fristen for at aftale ændringer 30. oktober 2026. Når du den ikke, får lånet den nye rente automatisk.
- Har du et fastforrentet lån, ændrer din ydelse sig ikke. Har du F-kort, får du ny rente 1. januar og 1. juli.
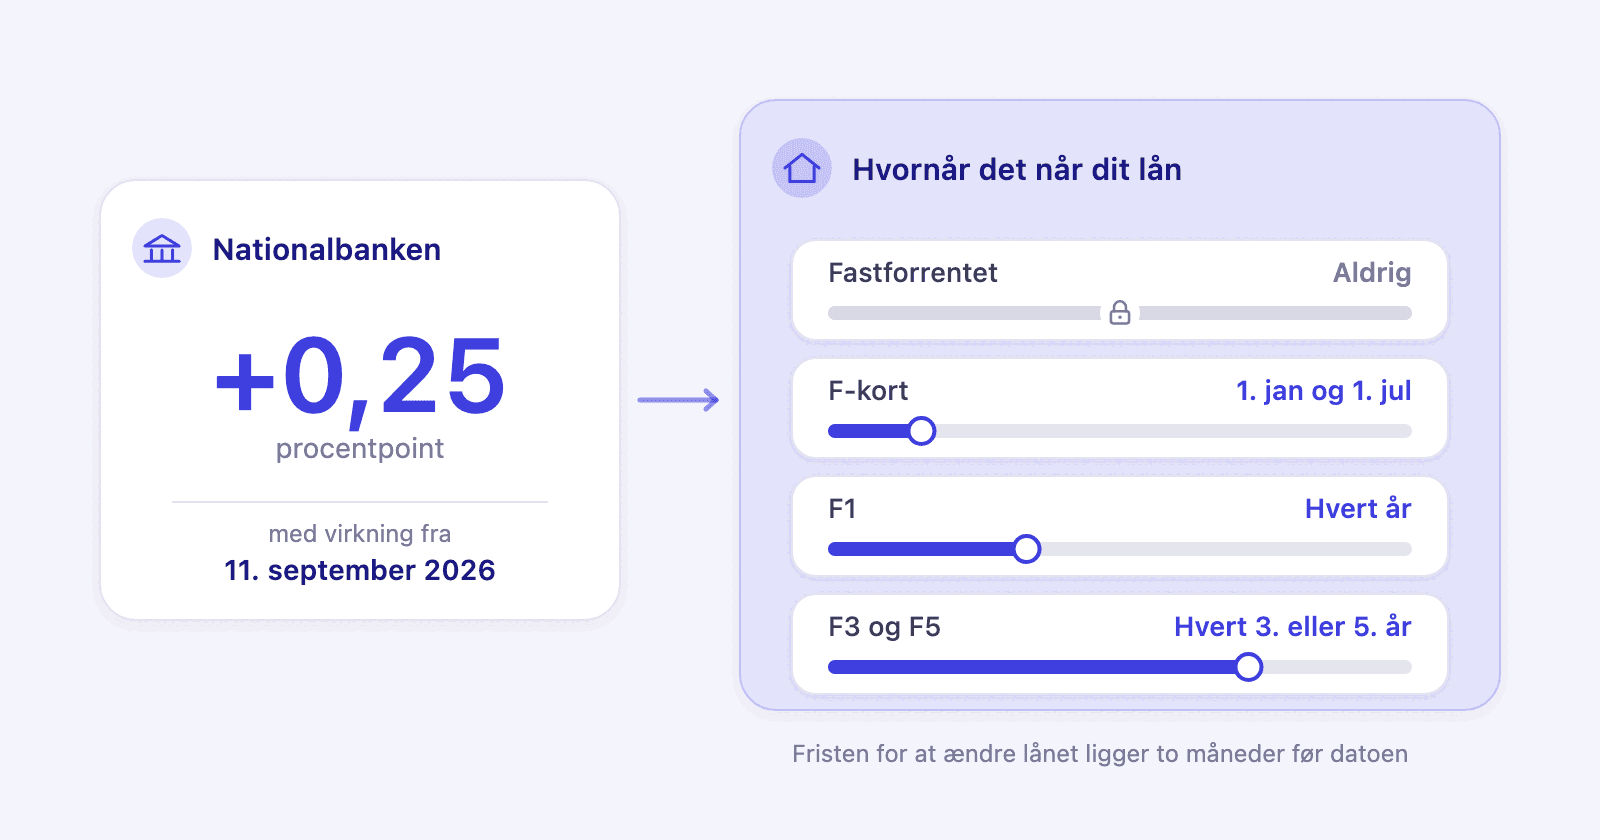
- Nationalbanken satte sine renter op med 0,25 procentpoint fra 11. september 2026, fordi ECB satte sin op. 0,25 procentpoint koster 208 kroner om måneden per lånt million før rentefradrag.
Hvorfor sætter Nationalbanken renten op, når dansk økonomi ikke beder om det?
Fordi kronen er bundet til euroen. Danmark deltager i valutasamarbejdet ERM2 med en centralkurs på 7,46038 kroner pr. euro og et udsvingsbånd på 2,25 procent til hver side. Ændrer ECB sin rente, uden at Nationalbanken gør det samme, ændrer renteforskellen sig, og kronen begynder at flytte sig. Renten er et valutaværktøj i Danmark.
Nationalbanken siger det selv rent ud: under rolige forhold ændrer den normalt kun sine renter i takt med, at ECB ændrer sin pengepolitiske rente.[4] Det er derfor, dansk inflation og danske boligpriser ikke står i begrundelsen for en dansk renteforhøjelse. Formålet er at holde renteforskellen til euroområdet uændret, så kronekursen bliver liggende, hvor den skal.
ECB hævede sine tre toneangivende renter med 0,25 procentpoint den 10. september 2026, med virkning fra 16. september: indlånsrenten til 2,50 procent, udlånsrenten til 2,65 procent og den marginale udlånsrente til 2,90 procent.[2] Baggrunden var energipriserne. Inflationen i euroområdet steg til 3,3 procent i august fra 2,9 procent i juli, og energi alene steg 14,3 procent mod 10,3 procent måneden før.[3]
Nationalbanken meldte ud samme dag og satte alle fire af sine renter op med de samme 0,25 procentpoint, med virkning fra 11. september 2026.[1] Den danske forhøjelse trådte altså i kraft fem dage før ECB's egen.
| Rente | Før | Efter |
|---|---|---|
| Foliorenten | 1,85 % | 2,10 % |
| Renten på indskudsbeviser | 1,85 % | 2,10 % |
| Udlånsrenten | 2,00 % | 2,25 % |
| Diskontoen | 1,85 % | 2,10 % |
Ingen af de fire er din rente. Det er de satser, pengeinstitutterne selv får og betaler på deres konti i Nationalbanken. Vejen videre til din ydelse går gennem realkreditten, og den har sine egne datoer.
Hvilket lån har du, og hvornår får det ny rente?
Slå det op i netbanken eller på din seneste terminsopgørelse. Et fastforrentet lån får aldrig ny rente. Et F-kort får ny rente hvert halve år, den 1. januar og den 1. juli. Et F1 får ny rente hvert år, et F3 hvert tredje år og et F5 hvert femte, på den dato der står i dine lånevilkår.
| Låntype | Hvor tit | På hvilke datoer |
|---|---|---|
| Fastforrentet | Aldrig | Renten ligger fast i op til 30 år[8] |
| F-kort | Hvert halve år | 1. januar og 1. juli[5] |
| F1 | Hvert år | 1. januar, 1. april, 1. juli eller 1. oktober[6] |
| F3 | Hvert tredje år | De samme fire datoer |
| F5 | Hvert femte år | De samme fire datoer |
F-kort er den låntype, hvor en pengepolitisk bevægelse har kortest vej. Renten består af to dele: CITA6, som er en seksmåneders markedsrente der udvikler sig i takt med de finansielle markeder, og et rentetillæg, som investorerne fastsætter på en auktion, når obligationerne bag lånet refinansieres.[7] CITA6 sættes på ny hver 1. januar og 1. juli. Rentetillægget ligger fast imellem refinansieringerne, og de sker typisk hvert tredje til femte år.
F1, F3 og F5 fungerer anderledes. Her udløber obligationerne bag lånet og skal erstattes med nye, og din nye rente er den, investorerne vil købe de nye obligationer til på auktionen.[6] Det er ikke Nationalbankens rente, der kopieres over på lånet. Det er markedets pris på det tidspunkt, og den har ofte flyttet sig længe før selve rentebeslutningen.
Hvad blev renten ved rentetilpasningen 1. oktober 2026?
Auktionerne blev holdt i august 2026, og resultatet er offentligt. Hos Nordea Kredit blev F1 3,1 procent, F3 3,0 procent og F5 3,2 procent. Hos Jyske Realkredit blev F1 3,03 procent, F3 2,97 procent og F5 3,11 procent. De tre låntyper ligger altså tæt på hinanden omkring 3 procent, men de kommer fra vidt forskellige steder.
Nordea Kredit offentliggjorde sit resultat 26. august 2026, lige efter instituttets egen auktion.[12] Jyske Bank regnede det samme igennem dagen efter for Jyske Realkredit.[13] Tallene er ikke helt ens, fordi hvert institut holder sin egen auktion og regner kursskæring med på sin egen måde. Brug dem som størrelsesorden, og læs din egen rente på det brev, dit institut har sendt dig.
| Låntype | Renten før | Renten nu | Ændring | Rente pr. måned pr. million, før rentefradrag |
|---|---|---|---|---|
| F1, sidst tilpasset oktober 2025 | 2,2 % | 3,1 % | +0,9 point | +750 kr |
| F3, sidst tilpasset oktober 2023 | 3,7 % | 3,0 % | -0,7 point | -583 kr |
| F5, sidst tilpasset oktober 2021 | -0,1 % | 3,2 % | +3,3 point | +2.750 kr |
F5 er tallet, der stikker ud. Springet fra minus 0,1 procent til 3,2 procent er 3,3 procentpoint på én dag, altså tretten gange den renteforhøjelse Nationalbanken lavede i september.[12] På en million kroner er det 33.000 kroner om året i rente, altså 2.750 kroner om måneden før rentefradrag. Nordea Kredit regner ydelsen efter skat til cirka 620 kroner mere om måneden per lånt million på et lån med afdrag, og cirka 1.790 kroner mere på et afdragsfrit lån, hvor hele ydelsen er rente og bidrag.[12]
F3 går den anden vej. De lån kommer fra 3,7 procent i oktober 2023, så ydelsen falder med 160 til 350 kroner om måneden per lånt million efter skat. F1 stiger med 220 til 490 kroner efter skat.[12] Jyske Banks tal for Jyske Realkredit peger samme vej: et F1 med afdrag gik fra 2,16 procent ved oktobertilpasningen i 2025 til 3,03 procent i 2026.[13]
Hvad er fristen, hvis dit lån rentetilpasses 1. januar 2027?
30. oktober 2026. Vil du ændre lånet, inden det får ny rente 1. januar 2027, skal aftalen og papirerne være på plads hos dit realkreditinstitut senest den dag. Kommer du for sent, får lånet den nye rente automatisk, og næste mulighed ligger et kvartal eller et helt år ude i fremtiden.
Reglen er, at ændringer skal aftales cirka to måneder før rentetilpasningen, så fristerne falder ved udgangen af januar, april, juli og oktober.[6] Realkredit Danmark skriver det direkte til sine kunder: aftal ændringer med os før den 30. oktober.[14] Datoen følger af auktionskalenderen og ikke af det enkelte institut.
At ændre lånet betyder at skifte låntype, lægge om til fast rente, vælge eller fravælge afdragsfrihed eller indfri en del af gælden. Rådgivning, underskrifter og dokumenter tager tid, så begynd ikke den 29. Det eneste, der ikke kræver noget af dig, er at lade lånet køre videre.
F-kort har ingen auktion på datoen
- Et F-kort får ny CITA6-rente automatisk 1. januar og 1. juli. Der udløber ingen obligationer, så der er ingen auktion og intet resultat at vente på.
- Kun rentetillægget kræver en refinansiering. Den ligger typisk tre til fem år fra hinanden, og det er den dato, en frist hænger på.
Hvad koster 0,25 procentpoint på dit eget lån?
Gang restgælden med 0,0025 og del med tolv. På en million kroner er det 2.500 kroner om året, altså 208 kroner om måneden før rentefradrag. På to millioner er det 417 kroner, og på tre millioner 625 kroner. Regn kun på den del af gælden, der faktisk får ny rente.
Tallet er værd at regne selv, fordi det gør en nyhed til en linje i budgettet. Tag hele restgælden, ikke det du betaler hver måned, og gang med ændringen i procentpoint.
| Restgæld | +0,25 procentpoint | +0,50 procentpoint | +1,00 procentpoint |
|---|---|---|---|
| 1.000.000 kr | 208 kr | 417 kr | 833 kr |
| 2.000.000 kr | 417 kr | 833 kr | 1.667 kr |
| 3.000.000 kr | 625 kr | 1.250 kr | 2.500 kr |
| 4.000.000 kr | 833 kr | 1.667 kr | 3.333 kr |
Rentefradraget giver en del af det tilbage. Hvor meget afhænger af din kommune, og af om din negative nettokapitalindkomst holder sig under 50.000 kroner, eller 100.000 kroner for ægtepar. For den del, der ligger under grænsen, beregnes der oveni et nedslag i skatten på 8 procent.[11] Det betyder, at de 208 kroner koster dig mindre end 208 kroner efter skat, men ydelsen på terminsopgørelsen stiger med det fulde beløb.
LåneberegnerBeregn månedlig ydelse og samlede renter på dit lån.Bidragssatsen følger ikke med renten
Bidraget er en selvstændig pris. Det er det beløb, du hver termin betaler dit realkreditinstitut for at administrere lånet, mens renten sendes videre til de investorer, der har købt obligationerne bag lånet. Nationalbanken kan sætte renten op, uden at bidragssatsen rører sig, og instituttet kan ændre bidraget uden at renten flytter sig.
Totalkredit formulerer delingen tydeligt: den rente du betaler, sendes videre til investorerne, og bidraget er det, instituttet selv får for at administrere lånet og være mellemled.[10] På terminsopgørelsen står de to linjer ved siden af hinanden og bevæger sig af hver sin grund. Når ydelsen stiger, er det værd at se efter hvilken af dem der flyttede sig, før du konkluderer noget om renten.
Hvad sker der med et fastforrentet lån?
Ydelsen ændrer sig ikke. Renten ligger fast i op til 30 år. Til gengæld falder indfrielseskursen typisk, når markedsrenterne stiger, og det gør friværdien større. Det åbner for en opkonvertering: at lægge lånet om til et nyt fastforrentet lån med højere rente og mindre restgæld.
Totalkredit beskriver et fastforrentet lån som et lån, hvor indfrielseskursen typisk falder, hvis renterne stiger, og friværdien dermed vokser.[8] En opkonvertering er en omlægning til et nyt fastforrentet lån med højere rente, og tommelfingerreglen er, at den nye rente bør være mindst 1 procent højere end den, du har nu.[9] Til gengæld stiger ydelsen, og gevinsten afhænger af, at renten senere falder igen, så lånet kan lægges tilbage. Det er en beregning, dit realkreditinstitut skal lave på dine egne tal, ikke en beslutning der tages på en nyhed.
Hvad med opsparingen?
Den bevæger sig samme vej, men på bankens tidspunkt. Foliorenten er præcis det, pengeinstitutterne selv får på deres indestående i Nationalbanken, så en højere foliorente gør det mere værd for banken at have penge stående. Din egen indlånsrente sættes dog stadig af din bank, og den flytter sig, når banken beslutter det.
Det er værd at se efter, netop når renten er sat op. Bufferkontoen står ofte i den konto, du åbnede først, og ikke i den, der betaler bedst i dag. Se hvad din nuværende konto giver, og hvad nabokontoen i samme bank giver.
Sådan gør du
- Find låntypen. Den står i netbanken og på terminsopgørelsen. Står der fast rente, er du færdig: ydelsen ændrer sig ikke.
- Find datoen. Et F-kort får ny rente 1. januar og 1. juli. Et F1, F3 eller F5 har én af de fire datoer i lånevilkårene, og fristen for at ændre lånet ligger to måneder før.
- Regn beløbet ud. Restgæld gange 0,0025, delt med tolv. Gør det også for 1,00 procentpoint, så du kender spændet og ikke kun det næste skridt.
- Beslut hvor pengene kommer fra, før datoen kommer. Enten tager bufferkontoen det i et par måneder, eller også skrumper én navngiven kategori i budgettet med præcis det beløb.
- Tjek opsparingsrenten samtidig. Stiger renten på lånet, er der som regel også sket noget på den anden side.
Sådan hjælper Penge
Det svære ved trin fire er at vide, hvor de 208 kroner skal komme fra. Penge henter dine posteringer fra mere end 2300 banker og kategoriserer dem automatisk, når den er sikker, så du kan se hvad et år faktisk går til, i stedet for at gætte. Giv renter og bidrag deres egen kategori, sæt et budget på den, og næste rentetilpasning bliver en linje der har flyttet sig, frem for en fornemmelse af at der er mindre tilbage. Appen findes til iPhone, forbindelsen til banken er skrivebeskyttet, og dine bankkoder gemmes aldrig.
Vil du se, om din bank er med? Se hvilke banker der understøttes
Få fuldt overblik med Penge
Kobl din bank til, og lad appen kategorisere og budgettere automatisk.
Kilder
- Danmarks Nationalbank: Renteforhøjelse, 10. september 2026
- Den Europæiske Centralbank: Monetary policy decisions, 10. september 2026
- Eurostat: Euro area annual inflation up to 3.3%, foreløbigt skøn for august 2026
- Danmarks Nationalbank: Pengepolitikken i Danmark
- Totalkredit: F-kort
- Totalkredit: Hvad er rentetilpasning?
- Nykredit: Skal du snart have nyt rentetillæg på dit F-kort-lån?, august 2026
- Totalkredit: Fastforrentet lån
- Totalkredit: Opkonvertering af lån
- Totalkredit: Fakta om bidragssatserne
- Den juridiske vejledning C.A.11.2.5: Hvordan fradrages renteudgifter?
- Nordea Kredit: Ny rente på F1-, F3- og F5-lån fra 1. oktober 2026, 26. august 2026
- Jyske Bank, Boligøkonomi: Resultat af rentetilpasning pr. 1. oktober 2026, 27. august 2026
- Realkredit Danmark: Se dine muligheder, når dit lån skal have ny rente
Ofte stillede spørgsmål
- Hvornår får mit boliglån den nye rente?
- Det afhænger af låntypen. Et fastforrentet lån får aldrig ny rente. Et F-kort får ny rente 1. januar og 1. juli. Et F1, F3 eller F5 får ny rente på sin egen rentetilpasningsdato, som er 1. januar, 1. april, 1. juli eller 1. oktober, og det sker hvert år, hvert tredje år eller hvert femte år.
- Hvorfor følger Nationalbanken ECB?
- Fordi Danmark har fastkurspolitik. Kronen deltager i ERM2 med en centralkurs på 7,46038 kroner pr. euro og et udsvingsbånd på 2,25 procent til hver side. Holder Nationalbanken renteforskellen til euroområdet uændret, bliver kronekursen liggende. Derfor er en dansk renteforhøjelse ikke en udmelding om dansk økonomi.
- Hvad blev F1-, F3- og F5-renten 1. oktober 2026?
- Hos Nordea Kredit blev F1 3,1 procent, F3 3,0 procent og F5 3,2 procent. Hos Jyske Realkredit blev F1 3,03 procent, F3 2,97 procent og F5 3,11 procent. Auktionerne bag tallene blev holdt i august 2026. Spørg dit eget institut om din egen rente.
- Hvornår er fristen for at ændre et lån, der rentetilpasses 1. januar 2027?
- 30. oktober 2026. Aftalen og papirerne skal være på plads hos dit realkreditinstitut senest den dag. Når du det ikke, får lånet den nye rente automatisk 1. januar. Reglen er, at ændringer skal aftales cirka to måneder før rentetilpasningen.
- Stiger ydelsen på mit fastforrentede lån?
- Nej. Renten på et fastforrentet lån ligger fast i op til 30 år, så ydelsen er den samme uanset hvad Nationalbanken gør. Til gengæld falder indfrielseskursen typisk, når renterne stiger, og det gør friværdien større.
- Stiger bidragssatsen også, når renten stiger?
- Nej, de to ting hænger ikke sammen. Bidraget er det, du betaler dit realkreditinstitut for at administrere lånet, og renten sendes videre til de investorer, der ejer obligationerne. Instituttet kan ændre bidragssatsen uafhængigt af renten.