
Styringsrenten opp til 4,5 prosent: hva september-økningen koster deg i måneden
Medgründer av Penge · Publisert 24. september 2026 · 6 min lesetid
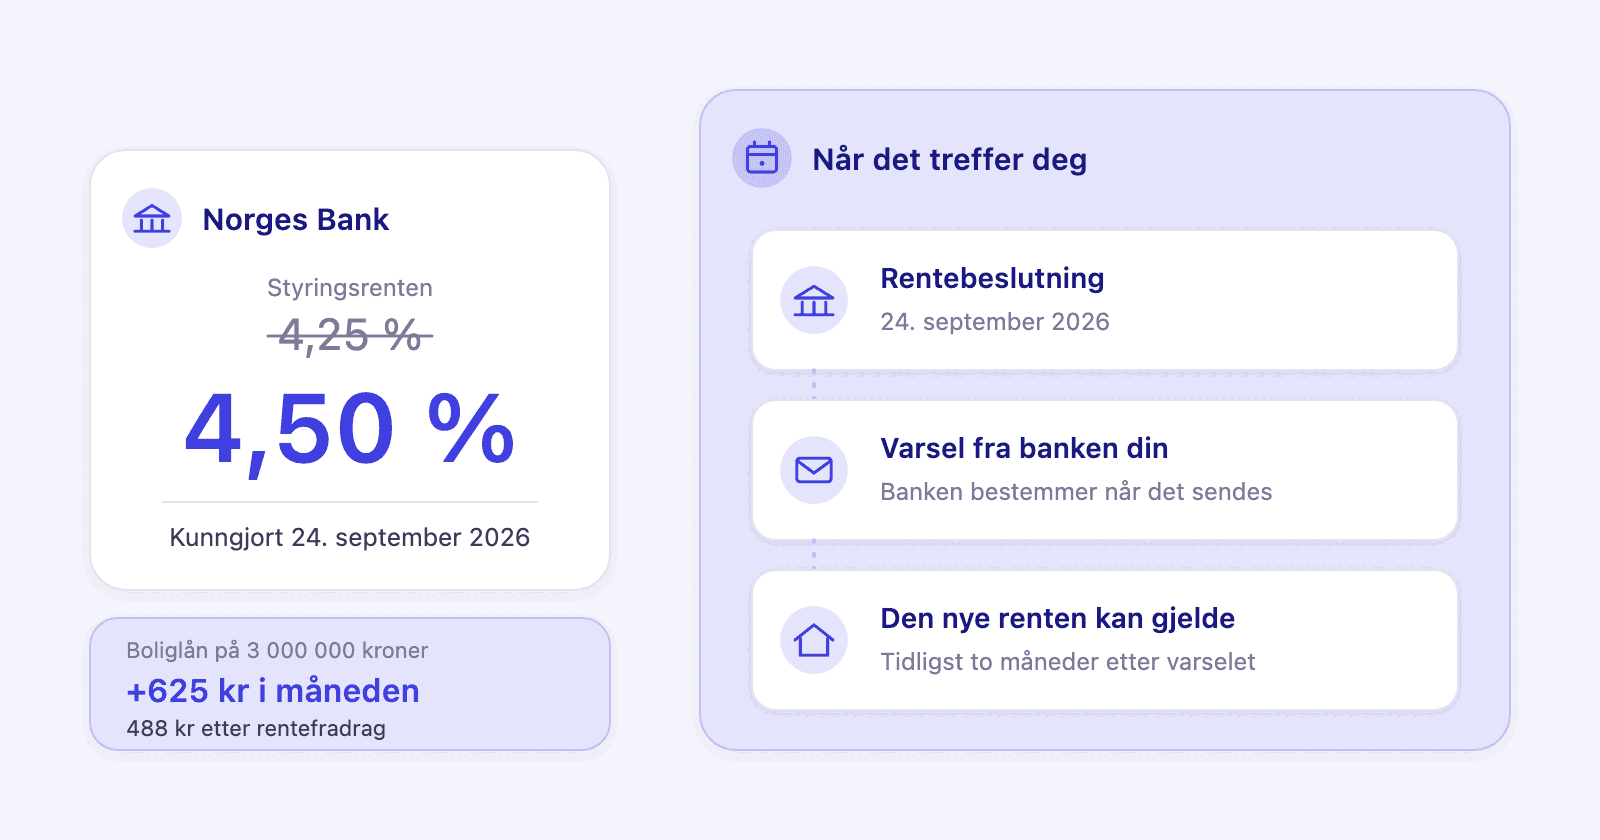
Norges Bank satte renten opp 0,25 prosentpoeng i dag. På et lån på 3 000 000 kroner er det 625 kroner mer i renter i måneden, rundt 488 kroner etter rentefradrag. Pengene forsvinner ikke fra kontoen din med det samme: banken må varsle deg først, og en økning kan tidligst settes i verk to måneder etter varselet.
Kort oppsummert
- Norges Bank satte styringsrenten opp fra 4,25 til 4,50 prosent på møtet 23. september, kunngjort 24. september 2026. Neste rentebeslutning kommer 5. november 2026.
- 0,25 prosentpoeng koster 2 500 kroner i året per lånte million: 208 kroner i måneden før rentefradrag og 163 kroner etter. På 3 000 000 kroner er det 625 kroner før og 488 etter.
- Terminbeløpet stiger mindre enn renteutgiften. På et annuitetslån på 3 000 000 kroner med 25 år igjen øker terminen med rundt 444 kroner, mens renten øker 625. Forskjellen er avdrag du ikke lenger betaler.
- Beløpet endrer seg ikke i dag. En endring til din ulempe kan tidligst settes i verk to måneder etter at banken har varslet deg, altså tidligst i slutten av november, og for mange banker i desember.
- Norges Bank anslår at gjennomsnittlig boliglånsrente stiger fra 5,2 prosent i tredje kvartal i år til 5,6 prosent mot slutten av 2027, før den faller gradvis.
Hvor mye dyrere blir boliglånet mitt?
0,25 prosentpoeng koster 2 500 kroner i året per million du skylder. Det er 208 kroner i måneden før rentefradrag og 163 kroner etter. På 2 000 000 kroner blir det 417 og 325 kroner, på 3 000 000 kroner 625 og 488. Regn på hele gjelden, ikke på terminbeløpet du betaler i dag.
Regnestykket er lite nok til å gjøre i hodet. Ta hele restgjelden, gang med 0,0025, og del på tolv. Det er tallet som avgjør om nyheten betyr noe for deg eller ikke, og det er verdt å regne selv i stedet for å lete etter det i en avis.
| Lån | Økt renteutgift per måned | Etter rentefradrag | Så mye stiger terminbeløpet |
|---|---|---|---|
| 1 000 000 kr | 208 kr | 163 kr | 148 kr |
| 2 000 000 kr | 417 kr | 325 kr | 296 kr |
| 3 000 000 kr | 625 kr | 488 kr | 444 kr |
| 4 000 000 kr | 833 kr | 650 kr | 592 kr |
| 5 000 000 kr | 1 042 kr | 813 kr | 740 kr |
Rentefradraget står i den tredje kolonnen. Skattesatsen på alminnelig inntekt er 22,0 prosent i 2026, og det er den samme satsen som brukes på fradrag, så en renteutgift koster deg 78 prosent av seg selv.[6] Bor du i tiltakssonen i Troms og Finnmark, er satsen 18,5 prosent, og fradraget er tilsvarende mindre verdt.[6]
Den fjerde kolonnen er lavere enn den andre, og det overrasker mange. Ved en renteendring skal avtalt løpetid på et annuitetslån beholdes når ikke annet er avtalt.[5] Terminbeløpet regnes altså om på den løpetiden du allerede har. På 3 000 000 kroner med 25 år igjen går renten den første måneden fra 13 000 til 13 625 kroner, mens terminen går fra 17 889 til 18 333. De 181 kronene som mangler, er avdrag du ikke lenger betaler. Kostnaden er reell, men en del av den kommer som langsommere nedbetaling i stedet for som et større trekk.
LånekalkulatorRegn ut månedlig kostnad og totale renter på lånet ditt.Når endrer beløpet på kontoen min seg?
Ikke i dag. Banken din setter sin egen rente og må varsle deg skriftlig først. En endring av vilkårene til din ulempe kan tidligst settes i verk to måneder etter varselet. Sender banken varselet i slutten av september, gjelder den nye renten tidligst i slutten av november. Bruker banken en uke eller to på å bestemme seg, blir det desember.
Fristen står i finansavtaleloven § 3-13 annet ledd: en endring av vilkår til skade for kunden kan tidligst settes i verk to måneder etter at kunden er varslet om forslaget. Tredje ledd krever at et forslag om å endre renter, gebyrer eller andre kostnader skal begrunnes.[4] Finner du «seks uker» i eldre veiledning, er det fristen fra finansavtaleloven av 1999. Den loven ble avløst 1. januar 2023, og to måneder er fristen som gjelder nå.
| Hva skjer | Når | Hvem bestemmer |
|---|---|---|
| Styringsrenten settes opp til 4,50 prosent | 24. september 2026[1] | Norges Bank |
| Banken din kunngjør sin egen renteøkning | Dagene og ukene etter | Banken |
| Skriftlig varsel til deg | Når banken sender det | Banken |
| Den nye renten kan tidligst gjelde | To måneder etter varselet[4] | Finansavtaleloven |
| Neste rentebeslutning | 5. november 2026[2] | Norges Bank |
Tre unntak fra tidslinjen
- Har du fastrente, skjer ingenting før bindingstiden er ute. Da får du renten som gjelder på det tidspunktet.
- Følger renten din en referanserente som står i låneavtalen, kan banken endre den straks og informere deg etterpå. Det er uvanlig på vanlige norske boliglån, men les avtalen hvis du er i tvil.
- Et rentekutt er ikke til din ulempe, og har derfor ingen tomånedersfrist. Den går bare én vei.
Setter banken min renten opp med akkurat 0,25?
Det bestemmer banken selv. Styringsrenten er renten bankene får på innskudd i Norges Bank, ikke renten på lånet ditt, så 0,25 prosentpoeng opp i styringsrenten er ikke et løfte om 0,25 opp på boliglånet. Tallet som gjelder deg står i varselet fra banken, sammen med begrunnelsen.
Norges Bank legger selv til grunn at mer enn dette ene hakket når frem i løpet av det neste året. I Pengepolitisk rapport 3/26 anslår banken at boliglånsrenten stiger fra 5,2 prosent i tredje kvartal i år til 5,6 prosent mot slutten av 2027, før den faller gradvis.[3] Tallet er gjennomsnittsrenten på nedbetalingslån med pant i bolig i Statistisk sentralbyrås månedlige rentestatistikk, altså et snitt over hele markedet og ikke et tilbud til deg.
Lenger frem peker anslaget nedover igjen. Norges Bank venter en gjennomsnittlig boliglånsrente i underkant av 5 prosent i 2029.[3] Det er en prognose, ikke et løfte, men den er nyttig som ramme: planlegg for at renten ligger der den er nå en stund, ikke for at den faller til våren.
Hva sier Norges Bank om veien videre?
Komiteen skriver at det trolig vil være behov for å holde renten oppe en tid fremover, og at den er forberedt på å sette renten videre opp dersom inflasjonsutsiktene skulle tilsi det. I prognosene ligger styringsrenten nær dagens nivå i en periode, før den etter hvert avtar noe.
Rentebanen i rapporten er forenlig med at styringsrenten settes opp på dette møtet, for så å bli liggende på 4,5 prosent en stund. Prognosen faller gradvis fra slutten av neste år og ender i underkant av 3,5 prosent mot slutten av prognoseperioden. Med den utviklingen anslås prisveksten å komme ned til målet på 2 prosent i 2029.[3]
Begrunnelsen for økningen er prisveksten, ikke boligmarkedet. Komiteen peker på at prisveksten har ligget over målet i flere år, og at den sterke kostnadsveksten i bedriftene trolig vil holde den oppe fremover. I august var tolvmånedersveksten i konsumprisindeksen 3,3 prosent, mens KPI-JAE, som er KPI uten energivarer og justert for avgiftsendringer, var 3,0 prosent.[3] Komiteen varsler samtidig at renten kan bli lavere enn banen viser dersom sommerens inflasjonstall er starten på en raskere nedgang.[1]
Hva gjør jeg når varselet fra banken kommer?
Les tallet og datoen, regn om til kroner på din egen gjeld, og bruk de to månedene til noe. Fristen er ikke bare ventetid: det er tiden du har til å be om bedre rente, hente et tilbud fra en annen bank, eller bestemme hvor pengene skal komme fra i budsjettet.
- Finn den nye rentesatsen og datoen den gjelder fra. Begge skal stå i varselet. Er det ingen dato, er det ingen frist du kan planlegge mot, og da er det verdt å ringe.
- Sjekk begrunnelsen. Et forslag om å endre renter, gebyrer eller andre kostnader skal begrunnes, og begrunnelsen sier noe om hvor mye det er å hente på å forhandle.
- Regn beløpet på din egen gjeld. Restgjeld ganger 0,0025, delt på tolv. Gjør det også for 1,00 prosentpoeng, så du kjenner spennet og ikke bare neste skritt.
- Be om bedre rente, og hent et tilbud til. Sammenlign boliglånsrenter på Finansportalen før du ringer, så vet du hva du ber om. Varselet er den naturlige anledningen, fordi du har to måneder på deg.
- Trenger du lavere termin i stedet for lavere rente, kan løpetiden på et annuitetslån forlenges etter avtale når renten settes opp. Er du forbruker, kan en slik avtale først inngås etter at du har mottatt varselet. Det gjør lånet dyrere totalt, men det er et reelt valg.
- Bestem hvor pengene kommer fra. Enten tar bufferkontoen det i noen måneder, eller så krymper én navngitt kategori i budsjettet med akkurat det beløpet. Hva en renteendring koster deg er guiden til å bygge budsjettet om igjen etter en renteendring, uansett hvilken vei den går.
- Sjekk sparerenten samtidig. Den flytter seg bare hvis banken bestemmer seg for å sende økningen videre, og kontoen bufferen din står på gir ofte mindre enn nabokontoen i samme bank.
Slik hjelper Penge
Det vanskelige punktet er det nest siste: å vite hvilken kategori som tåler 488 kroner mindre. Penge henter transaksjonene dine fra mer enn 2300 banker og kategoriserer dem automatisk når appen er sikker, så du kan se hva et helt år faktisk går til i stedet for å gjette. Gi renter og gebyrer sin egen kategori og sett et budsjett på den, så blir neste renteendring en linje som har flyttet seg, i stedet for en følelse av at det er trangere. Appen finnes til iPhone, tilkoblingen til banken gir bare lesetilgang, og banklegitimasjonen din lagres aldri.
Vil du sjekke om banken din støttes? Se hvilke banker som støttes
Få full oversikt med Penge
Koble til banken og la appen kategorisere og budsjettere automatisk.
Kilder
- Norges Bank: Styringsrenten settes opp til 4,50 prosent, pressemelding 24. september 2026
- Norges Bank: Styringsrenten, satser og neste beslutning
- Norges Bank: Pengepolitisk rapport 3/26, kapittel 2 og 3, nettutgaven
- Finansavtaleloven § 3-13 om endring av avtalevilkår, Lovdata
- Finansavtaleloven § 5-11 om løpetid for annuitetslån, Lovdata
- Skatteetaten: satser for alminnelig inntekt
Ofte stilte spørsmål
- Hvor mye er styringsrenten nå?
- Styringsrenten er 4,50 prosent. Norges Bank satte den opp fra 4,25 prosent på møtet 23. september 2026, og beslutningen ble kunngjort 24. september klokken 10. Rentesatsene gjelder fra 25. september 2026. Neste rentebeslutning kommer 5. november 2026.
- Hva koster 0,25 prosentpoeng i måneden på boliglånet mitt?
- 2 500 kroner i året per million du skylder, altså 208 kroner i måneden før rentefradrag og 163 kroner etter. På 3 000 000 kroner er det 625 kroner før og 488 etter. Gang restgjelden med 0,0025 og del på tolv for ditt eget tall.
- Hvor lenge før en renteøkning må banken varsle meg?
- En endring av vilkårene til din ulempe kan tidligst settes i verk to måneder etter at du er varslet om forslaget. Det står i finansavtaleloven § 3-13 annet ledd. Forslaget skal også begrunnes. Eldre veiledninger som sier seks uker, bygger på finansavtaleloven av 1999, som ble avløst 1. januar 2023.
- Hvorfor stiger terminbeløpet mindre enn renten?
- Fordi løpetiden på et annuitetslån beholdes når renten endres, hvis dere ikke avtaler noe annet. Terminbeløpet regnes om på den løpetiden du allerede har, så en del av den økte renten dekkes av at du betaler mindre avdrag hver måned i stedet for at trekket blir større.
- Påvirker økningen fastrentelånet mitt?
- Nei, ikke mens renten er bundet. Et fastrentelån beholder renten sin til bindingstiden er ute, og da gjelder renten som er aktuell på det tidspunktet. Bare den flytende delen av gjelden din reagerer på en endring i styringsrenten.