
Hvilken rente får du egentlig på din opsparing?
Medstifter af Penge · Udgivet 17. september 2026 · 6 min læsning
Nationalbanken satte renten op med 0,25 procentpoint med virkning fra 11. september 2026. Få dage efter meldte Nykredit Bank og Spar Nord ud, at renten på både indlån og udlån bliver stående for privatkunder. Det er hele historien i ét eksempel.
Kort fortalt
- Nationalbanken hævede foliorenten fra 1,85 til 2,10 procent med virkning fra 11. september 2026 og fulgte dermed ECB.
- Nykredit Bank og Spar Nord holder renten i ro for privatkunder efter forhøjelsen, både på indlån og udlån.
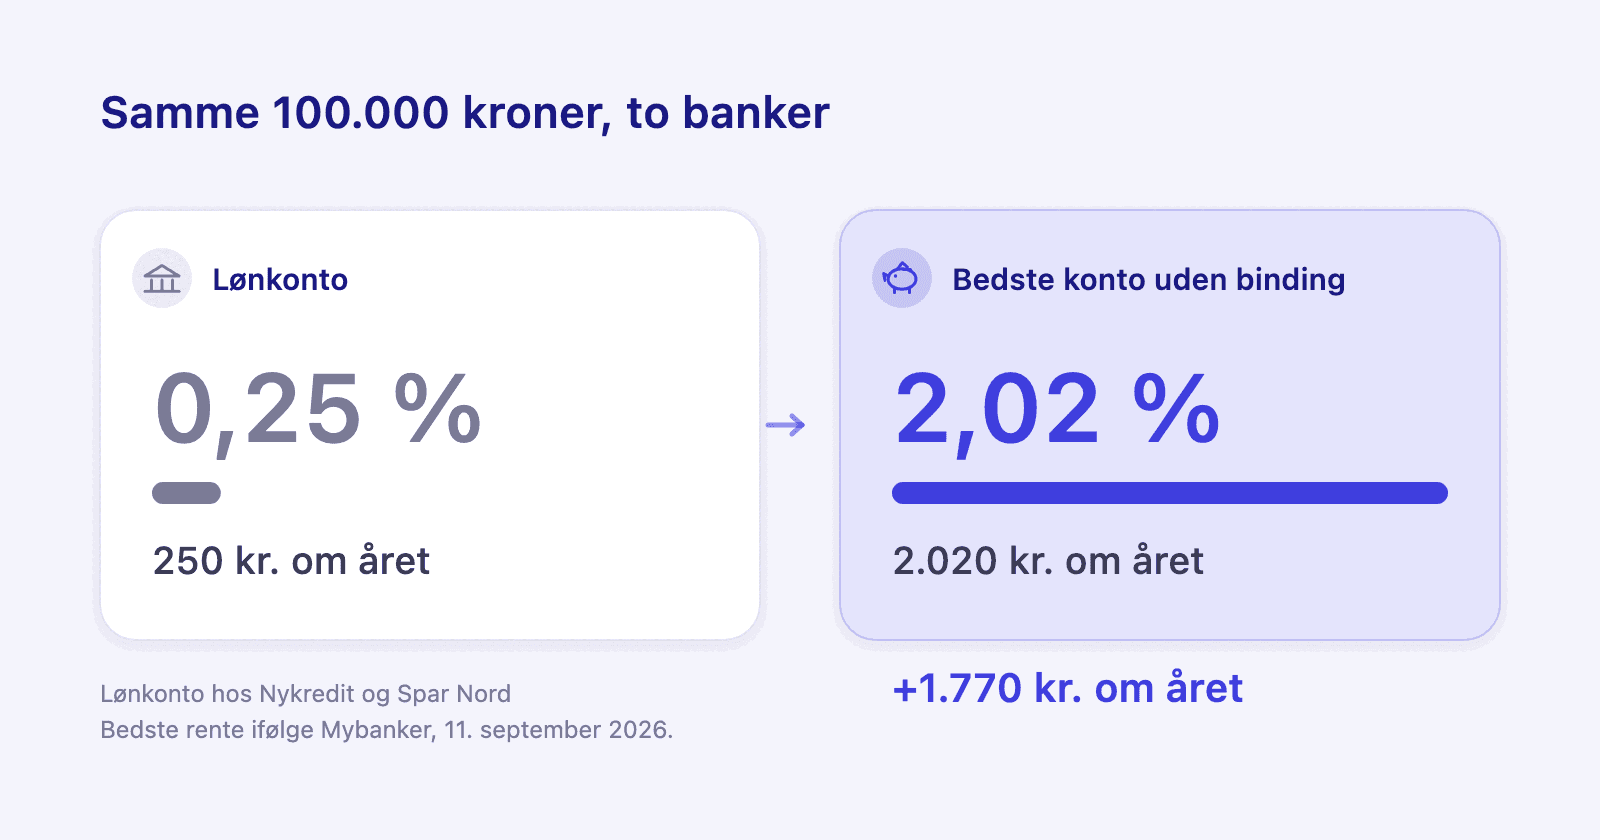
- En lønkonto med boligfinansiering og daglig bankforretning i de to banker giver 0,25 procent om året.
- Den bedste opsparingskonto uden binding gav 2,02 procent den 11. september 2026, på beløb op til 200.000 kroner.
- På 100.000 kroner er forskellen omkring 1.770 kroner om året før skat, for en aftens arbejde.
Hvorfor rammer en renteforhøjelse lånet, men ikke opsparingen?
Lånerenten står i en aftale, der siger hvordan og hvornår den følger markedet, så en ændring i pengepolitikken rammer den efter en plan, banken skal holde. Indlånsrenten har ingen sådan aftale. Banken sætter den selv, ændrer den når den vil, og sender så meget eller så lidt videre, som den ønsker.
Lånesiden kender de fleste. Nationalbanken satte foliorenten, indskudsbevisrenten, udlånsrenten og diskontoen op med 0,25 procentpoint med virkning fra 11. september 2026, så foliorenten nu er 2,10 procent og udlånsrenten 2,25 procent[1]. Hvornår det rammer dit eget boliglån, afhænger af lånetypen, og den kæde er beskrevet i rentetilpasning.
Opsparingssiden har ingen kæde. Ingenting forpligter banken til at hæve det, den betaler dig. Få dage efter forhøjelsen meldte Nykredit Bank og Spar Nord ud, at privatkunder ikke får ændret hverken indlåns- eller udlånsrente, og at en lønkonto med boligfinansiering og daglig bankforretning giver 0,25 procent om året[2]. Renten i Nationalbanken flyttede sig. Renten på kontoen gjorde ikke.
Hvordan finder jeg ud af, hvad min egen konto giver?
Åbn bankappen, gå ind på kontoen hvor opsparingen står, og find renten under kontooplysninger. Står den ikke der, finder du den i bankens prisliste på nettet, ofte kaldet renter og priser. Tjek om renten er trappet efter beløb, og om den er en kampagnerente med slutdato.
De færreste kender tallet, for ingen bankapp sætter det på forsiden. Det tager to minutter at finde:
- Åbn kontoen, hvor opsparingen står, og se på kontooplysningerne.
- Står der ingen rente, så søg på kontoens navn i bankens prisliste på nettet.
- Tjek om renten er trappet, så et større beløb giver mere, eller kun den første del giver topsatsen.
- Tjek om det er en kampagnerente med slutdato, og hvad den falder til bagefter.
- Skriv tallet ned og sammenlign med de bedste konti uden binding på en sammenligningstjeneste.
Hvad er forskellen værd på en almindelig opsparing?
Procentpoint er nemme at trække på skuldrene ad, så regn dem om til kroner. Tabellen sammenligner de 0,25 procent på lønkontoen med den bedste variable rente uden binding, som var 2,02 procent hos Resurs Bank den 11. september 2026[3].
| På kontoen | Lønkonto | Bedste konto uden binding | Forskel om året |
|---|---|---|---|
| 50.000 kr. | 125 kr. | 1.010 kr. | 885 kr. |
| 100.000 kr. | 250 kr. | 2.020 kr. | 1.770 kr. |
| 200.000 kr. | 500 kr. | 4.040 kr. | 3.540 kr. |
Forbrugerrådet Tænk regnede i maj 2026 på det samme og fandt op til 4.800 kroner om året i forskel på 300.000 kroner med variabel rente[4]. Tallene er før skat, og renteindtægter beskattes som kapitalindkomst. Renter flytter sig hurtigt, så se efter datoen på ethvert tal du finder, også disse.
OpsparingsberegnerSe hvordan din opsparing vokser med renters rente.Hvad skal jeg tjekke, før jeg flytter pengene?
Før du flytter opsparingen
- Garantiformuen dækker 100.000 euro, omkring 745.000 kroner, per kunde per pengeinstitut[5]. En udenlandsk bank kan være dækket af hjemlandets ordning i stedet, så tjek hvilken der gælder.
- Vilkår for hævning. En opsparing til uforudsete udgifter skal kunne nås på en dag eller to. Konti med binding betaler mere, fordi pengene er låst.
- Lofter og trapper. Flere af de bedste satser gælder kun op til et bestemt beløb, som de 200.000 kroner hos Resurs Bank.
- Kampagnerenter. Tre måneders lokkerente, der falder mod nul, er mindre værd end en lavere rente, der bliver stående.
- Skat. Tallene ovenfor er før skat af renteindtægter.
Hvorfor det er værd at gøre nu
At flytte en opsparingskonto er et lille stykke arbejde. Du opretter kontoen med MitID, overfører fra din egen bankapp og lader den gamle konto stå, til den første overførsel er kommet frem. Det tager en aften, og det er lige meget arbejde, uanset om opsparingen er 20.000 eller 300.000 kroner. Sammenlign det med at flytte boliglånet, som betyder ny dokumentation, vurdering og gebyrer, så er det tydeligt, hvilken rente der er lettest at gøre noget ved.
Hvor stor opsparingen bør være, er et andet spørgsmål end hvor du har den. Guiden om nødopsparing tager hvor mange måneders faste udgifter du bør sigte efter. Denne artikel er den anden halvdel: når pengene først står der, så sørg for, at de ikke står stille.
Sådan hjælper Penge
Penge kobler til mere end 2300 banker i over 30 lande, så en opsparing i en mindre bank dukker op ved siden af lønkontoen i stedet for at ligge i en app, du åbner to gange om året. At se saldoen i samme liste som alt andet er det, der forhindrer en glemt opsparingskonto i at forblive glemt. Forbindelsen er skrivebeskyttet, og dine bankoplysninger gemmes aldrig.
Få fuldt overblik med Penge
Kobl din bank til, og lad appen kategorisere og budgettere automatisk.
Kilder
- Danmarks Nationalbank, Renteforhøjelse, 10. september 2026
- Nykredit, Nykredit Bank og Spar Nord holder renten i ro for privatkunder, 11. september 2026
- Mybanker, hvilken bank giver den bedste indlånsrente, opdateret 11. september 2026
- Forbrugerrådet Tænk, test af opsparingskonti, 20. maj 2026
- Garantiformuen, om indskydergaranti
Ofte stillede spørgsmål
- Stiger min opsparingsrente, når Nationalbanken sætter renten op?
- Ikke af sig selv. Banken bestemmer selv, hvad den betaler på indlån, og kan lade renten stå. Det gjorde Nykredit Bank og Spar Nord i september 2026, få dage efter at Nationalbanken hævede renten med 0,25 procentpoint.
- Hvor finder jeg renten på min opsparingskonto?
- Under kontooplysninger i bankappen, eller i bankens prisliste på nettet. Tjek om renten er trappet efter beløb, og om det er en kampagnerente, der slutter på en bestemt dato.
- Kan det betale sig at flytte opsparingen for ét procentpoint?
- På 100.000 kroner er ét procentpoint 1.000 kroner om året før skat, for et stykke arbejde du laver én gang. Sammenlignet med at flytte boliglånet er opsparingskontoen den billigste rente at rette op på.
- Er pengene lige så sikre i en lille bank?
- Op til indskydergarantien, ja. Garantiformuen dækker 100.000 euro per kunde per pengeinstitut. Er banken udenlandsk, kan hjemlandets ordning gælde i stedet.