
Hvilken rente får du egentlig på sparekontoen?
Medgründer av Penge · Oppdatert 1. oktober 2026 · 6 min lesetid
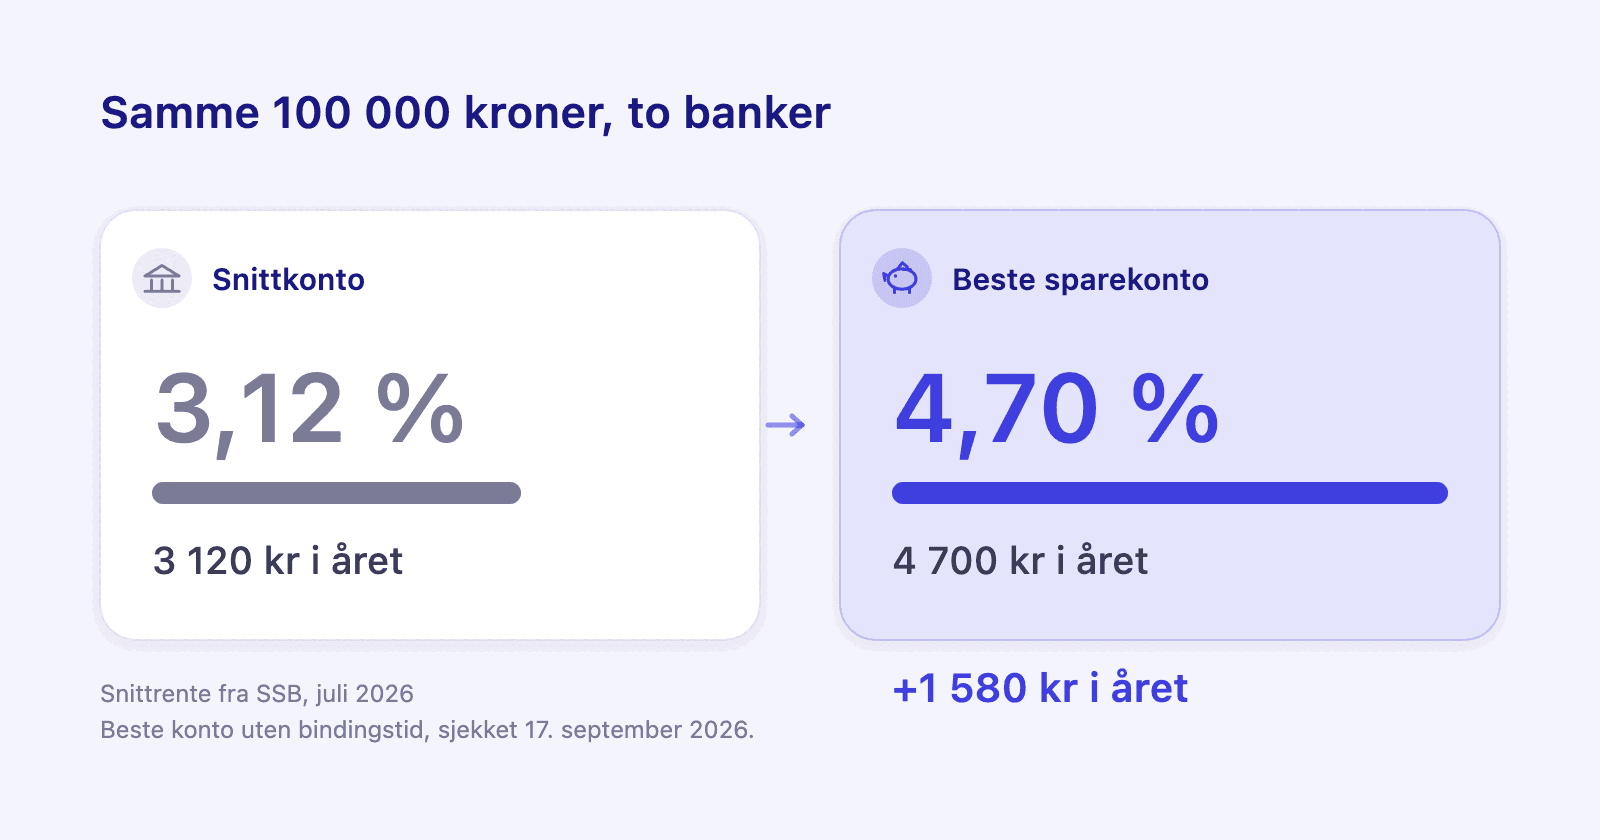
Norske banker tok 5,31 prosent på boliglånene de allerede hadde og betalte 3,14 prosent på innskudd i august 2026. De store bankene setter opp innskuddsrenten i slutten av november, samme dag som boliglånsrenten går opp. Sparekontoen er den siden du kan gjøre noe med i kveld.
Kort oppsummert
- Styringsrenten når boliglånet gjennom en avtale. Den når sparekontoen bare hvis banken bestemmer seg for å sende den videre.
- Bankene betalte i snitt 3,14 prosent på innskudd fra husholdninger i august 2026 og tok 5,31 prosent på boliglån som allerede løp.
- De beste sparekontoene uten bindingstid, uten medlemskrav og uten grense på antall uttak lå på 4,41 til 4,60 prosent 1. oktober 2026.
- DNB setter opp innskuddsrenten for kunder de har fra før 29. november 2026, Nordea 26. november. Begge datoene er de samme som for boliglånsrenten.
- På 100 000 kroner er avstanden fra snittet til beste konto rundt 1 460 kroner i året før skatt, for én kveld med jobb.
Hvorfor når en renteendring lånet, men ikke sparepengene?
Lånerenten står i en avtale som sier hvordan og når den følger markedet, så en endring i styringsrenten når den etter en plan banken må holde. Innskuddsrenten har ingen slik avtale. Banken setter den selv, endrer den når den vil, og sender videre så mye eller så lite den vil.
Lånesiden kjenner de fleste. En endring i styringsrenten går gjennom pengemarkedet til renten på boliglånet ditt, og både størrelsen og varselfristen står i låneavtalen. Norges Bank satte styringsrenten opp fra 4,25 til 4,50 prosent 24. september 2026, og komiteen sier den er forberedt på å sette renten videre opp om prisveksten krever det[5]. Neste rentebeslutning kommer 5. november. Vil du ha hele kjeden, les hva en renteendring faktisk koster deg i måneden.
Sparesiden har ingen slik kjede. Ingenting pålegger banken å øke det den betaler deg, så avgjørelsen handler om hvor mye den trenger innskuddet ditt og hvor sannsynlig det er at du flytter. Statistisk sentralbyrå målte 3,14 prosent i gjennomsnittlig innskuddsrente til husholdninger i august 2026, mot 5,31 prosent på boliglån med pant i bolig[1]. Professor Kjetil Storsletten ved Universitetet i Oslo peker på svak konkurranse som forklaringen, og på at forskjellen er uvanlig stor i Norge sammenlignet med andre land[2].
Når kommer renteøkningen inn på sparekontoen min?
DNB satte opp innskuddsrenten 29. september 2026 for nye innskudd, og setter den opp 29. november for innskudd som allerede står. Nordea setter opp både boliglån og innskudd 26. november. SpareBank 1 Sør-Norge varslet inntil 0,25 prosentpoeng på begge deler, men oppga dato bare for boliglånet.
Datoene er verdt å se nærmere på. Finansavtaleloven § 3-13 krever to måneders varsel bare for endringer til skade for kunden[7]. En høyere innskuddsrente er til din fordel, så banken kunne satt den opp med én gang. DNB skriver at nye renter gjelder fra 29. november 2026 for boliglån og innskudd kundene har fra før, og fra 29. september for nye[8]. Nordea setter begge deler til 26. november 2026[9]. SpareBank 1 Sør-Norge meldte 25. september at renten på både boliglån og innskudd går opp med inntil 0,25 prosentpoeng, og oppga 28. september for nye boliglån og 29. november for dem som løper, uten egen dato for innskudd[10]. Har du både lån og sparing i samme bank, blir lånet dyrere og sparingen bedre på nøyaktig samme dag.
Hvordan finner jeg renten på min egen konto?
Åpne bankappen, gå inn på kontoen der bufferen ligger og se etter renten under kontodetaljer. Står den ikke der, finner du den i bankens prisliste på nett, ofte kalt renter og priser. Sjekk om renten er trappet etter beløp, og om den er en kampanjerente med sluttdato.
De færreste vet dette tallet, for ingen bankapp setter det på forsiden. Det tar to minutter å finne:
- Åpne kontoen bufferen står på og se på kontodetaljene.
- Finner du ingen rente der, søk opp kontonavnet i bankens prisliste på nett.
- Sjekk om renten er trappet, slik at et større beløp gir mer, eller at bare den første delen gir toppsatsen.
- Sjekk om det er en kampanjerente med sluttdato, og hva den faller til etterpå.
- Skriv ned tallet og sammenlign med de beste kontoene uten bindingstid på Finansportalen eller en annen sammenligningstjeneste.
Hva er forskjellen verdt på en vanlig buffer?
Prosentpoeng er lette å trekke på skuldrene av, så regn det om til kroner. Tabellen bruker gjennomsnittsrenten fra SSB for august 2026 og den beste kontoen uten bindingstid, uten medlemskrav og uten grense på antall uttak. Morrow Bank oppga 4,60 prosent effektiv rente fra første krone 1. oktober 2026[6], og Instabank 4,41 prosent fra første krone samme dag[3]. Lea Bank lå høyere, 4,66 prosent effektiv, men der er bare to uttak i året gebyrfrie[11].
| På konto | Snittrente | Beste konto | Forskjell per år |
|---|---|---|---|
| 25 000 kr | 785 kr | 1 150 kr | 365 kr |
| 100 000 kr | 3 140 kr | 4 600 kr | 1 460 kr |
| 250 000 kr | 7 850 kr | 11 500 kr | 3 650 kr |
Tallene er før skatt, og renteinntekter skattlegges som alminnelig inntekt. Snittet på 3,14 prosent gjelder august, altså før renteøkningen 24. september rakk å virke, og SSB publiserer september-tallet 29. oktober[1]. Toppkontoene har alt flyttet seg: Morrow Bank oppga 4,40 prosent effektiv 24. september og 4,60 prosent 1. oktober. Se etter datoen på et hvilket som helst tall du finner, inkludert disse.
SparekalkulatorSe hvordan sparingen vokser med renters rente.Hva bør jeg sjekke før jeg flytter pengene?
Før du flytter bufferen
- Innskuddsgarantien dekker 2 millioner kroner per innskyter per bank gjennom Bankenes sikringsfond[4]. En utenlandsk bank kan være dekket av hjemlandets ordning i stedet, ofte 100 000 euro, så sjekk hvilken som gjelder.
- Uttaksvilkår. En buffer må være tilgjengelig på en dag eller to. Fastrentekontoer betaler mer fordi pengene er låst.
- Tak og trapper. Flere av toppsatsene gjelder bare opp til et bestemt beløp.
- Uttaksgrenser. De høyeste rentene gir ofte to til seks gebyrfrie uttak i året, eller krever 31 dagers varsel. Bank Norwegian betaler 4,80 prosent med 31 dagers varsel og 3,50 prosent på kontoen du kan tømme i dag[12].
- Kampanjerenter. Tre måneder med lokketilbud som faller mot null er mindre verdt enn en lavere rente som blir stående.
- Skatt. Tallene over er før skatt på renteinntekter.
Hvorfor dette er verdt å gjøre nå
Å flytte en sparekonto er en liten jobb. Du oppretter kontoen med BankID, overfører fra din egen bankapp og lar den gamle kontoen stå til første overføring har kommet fram. Det tar en kveld, og det er like mye arbeid enten bufferen er 20 000 eller 300 000 kroner. Sammenlign det med å flytte boliglånet, som betyr ny dokumentasjon, verdivurdering og gebyr, så er det åpenbart hvilken rente som er lettest å gjøre noe med.
Hvor stor bufferen bør være, er et annet spørsmål enn hvor du har den. Guiden om bufferkonto tar hvor mange måneder med faste utgifter du bør sikte mot. Denne artikkelen er den andre halvdelen: når pengene først står der, sørg for at de ikke står stille.
Slik hjelper Penge
Penge kobler til mer enn 2300 banker i over 30 land, så en buffer i en nisjebank dukker opp ved siden av brukskontoen i stedet for å ligge i en app du åpner to ganger i året. Å se saldoen i samme liste som alt annet er det som hindrer at en glemt sparekonto forblir glemt. Tilkoblingen er kun for lesing, og bankpassordet ditt lagres aldri.
Få full oversikt med Penge
Koble til banken og la appen kategorisere og budsjettere automatisk.
Kilder
- SSB, Renter i banker og kredittforetak, august 2026, publisert 25. september 2026
- forskning.no, Høyere rente på lån enn på sparing, 8. april 2026
- Instabank, sparekonto, rente sjekket 1. oktober 2026
- Bankenes sikringsfond, hvor mye dekker garantien
- Norges Bank, rentebeslutning september 2026, publisert 24. september 2026
- Morrow Bank, sparing, rente sjekket 1. oktober 2026
- Lovdata, finansavtaleloven § 3-13 om endring av avtalevilkår
- DNB, DNB raises interest rates on mortgages and deposits, 28. september 2026
- Nordea, Informasjon om renteendringer, 26. september 2026
- SpareBank 1 Sør-Norge, børsmelding på Oslo Børs NewsWeb, 25. september 2026
- Lea Bank, Lea Høyrentekonto, rente sjekket 1. oktober 2026
- Bank Norwegian, sparekonto, renter sjekket 1. oktober 2026
Ofte stilte spørsmål
- Stiger sparerenten min når styringsrenten stiger?
- Ikke av seg selv, og sjelden med én gang. Banken bestemmer selv hva den betaler på innskudd. Etter økningen 24. september 2026 satte DNB, Nordea og SpareBank 1 Sør-Norge opp både boliglåns- og innskuddsrenten, men for kunder de har fra før gjelder den nye renten først i slutten av november.
- Når får jeg den nye innskuddsrenten?
- Det kommer an på banken. DNB oppgir 29. november 2026 for innskudd som allerede står, Nordea 26. november. Loven krever to måneders varsel bare når en endring er til skade for deg, så en bank kan sette opp innskuddsrenten med én gang hvis den vil.
- Hvor finner jeg renten på sparekontoen min?
- Under kontodetaljer i bankappen, eller i bankens prisliste på nett. Sjekk om renten er trappet etter beløp, og om det er en kampanjerente som varer ut en bestemt dato.
- Er det verdt å bytte sparekonto for ett prosentpoeng?
- På 100 000 kroner er ett prosentpoeng 1 000 kroner i året før skatt, for en jobb du gjør én gang. Sammenlignet med å flytte boliglånet er sparekontoen den billigste renten å rette opp.
- Er pengene like trygge i en liten bank?
- Opp til innskuddsgarantien, ja. Den dekker 2 millioner kroner per innskyter per bank i norske banker. Er banken utenlandsk, kan hjemlandets ordning gjelde i stedet, ofte 100 000 euro.