
Renten på studielånet: slik settes den, og hva den koster deg
Medgründer av Penge · Publisert 20. september 2026 · 7 min lesetid
Studielånsrenten er den ene renten nesten alle i Norge har hatt, og den ene nesten ingen vet hvordan settes. Den er ikke bestemt av Norges Bank, og den følger ikke banken din. Her er regnestykket bak den, og hva det betyr for regningen din.
Kort oppsummert
- Den flytende renten på studielån er 4,707 prosent fra 1. november 2026. Det er opp 0,105 prosentpoeng fra 4,602 prosent.
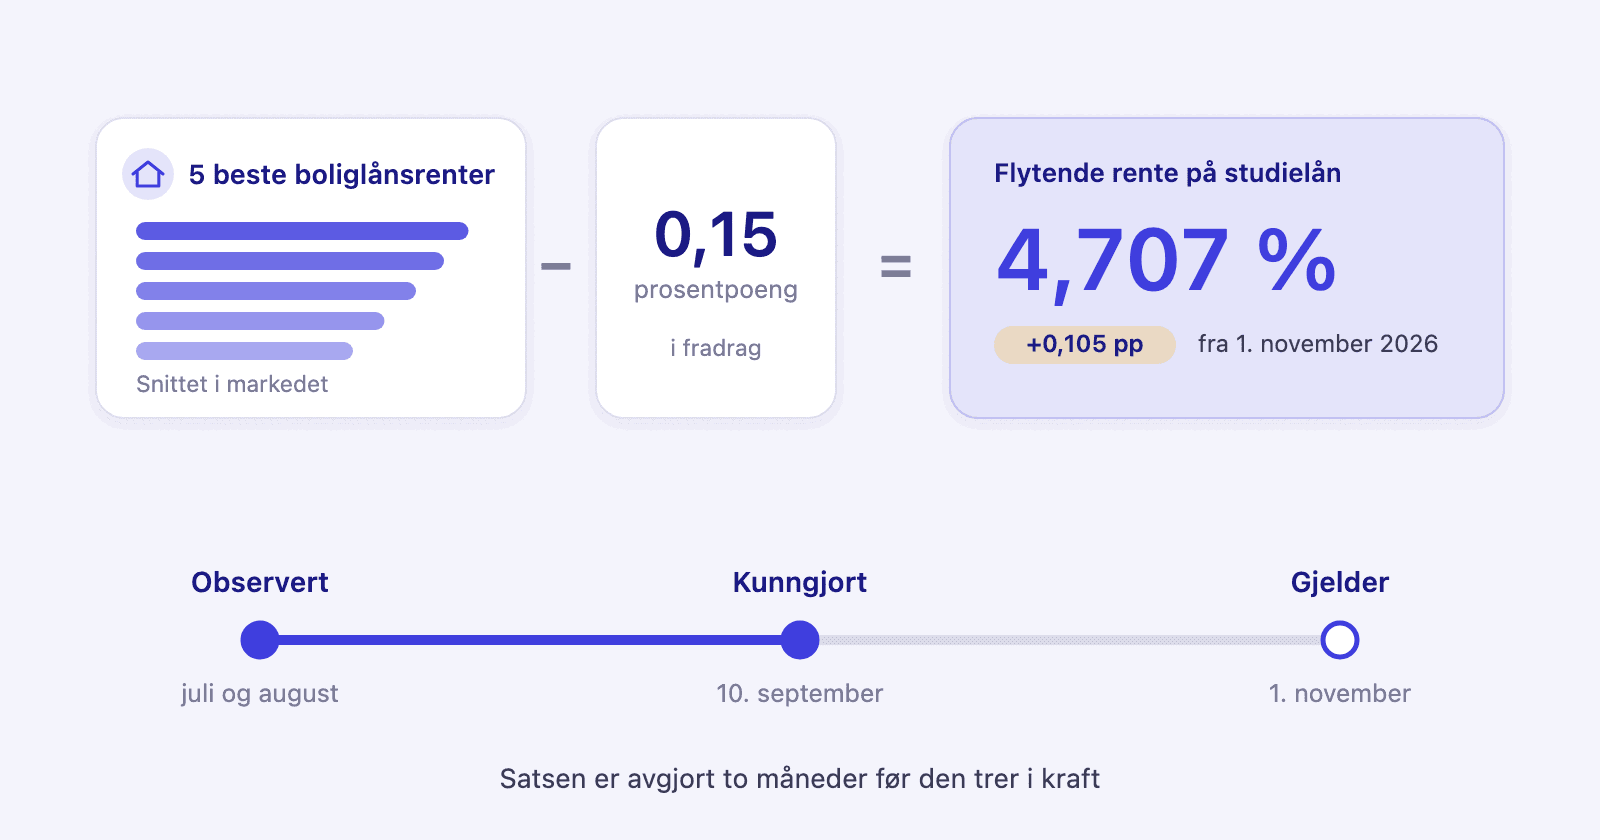
- Renten er gjennomsnittet av de fem beste boliglånstilbudene i markedet, minus 0,15 prosentpoeng. Finanstilsynet observerer markedet og fastsetter satsen.
- For flytende rente varer observasjonsperioden to måneder, og så går det to måneder før satsen trer i kraft. Satsen er avgjort før den blir kunngjort.
- Endringen skjer automatisk for alle med flytende rente. Terminbeløpet justeres, mens nedbetalingstiden ligger fast.
- 780 200 tilbakebetalere har flytende rente og 9 800 har bundet den. Alle tre fastrentene fra 1. september 2026 ligger over den flytende.
Sjekket 20. september 2026
- Tallene er hentet fra Lånekassens egne sider, ikke fra avisreferater.
- Flytende rente fastsettes annenhver måned. Satsen på 4,707 prosent gjelder november og desember 2026.
- Fastrentene i artikkelen gjelder fra 1. september 2026. Nye fastrenter kunngjøres annenhver måned.
Hva er renten på studielånet nå?
Den flytende renten er 4,707 prosent fra 1. november 2026, opp fra 4,602 prosent. Satsen gjelder november og desember. Lånekassen fastsetter flytende rente annenhver måned, så neste sats gjelder fra 1. januar 2027. Alle som begynner å betale ned, får flytende rente automatisk hvis de ikke har søkt om å binde den.
Lånekassen kunngjorde endringen 10. september 2026. Økningen er på 0,105 prosentpoeng, og satsen gjelder i november og desember.[1] Det er ikke en stor endring, men den er verdt å forstå, fordi mekanismen bak den er den samme hver gang.
Det viktigste å vite først: dette er ikke styringsrenten. Norges Bank setter styringsrenten, og banken din setter sin egen boliglånsrente. Lånekassen gjør noe tredje, som er beskrevet under, og resultatet kan derfor bevege seg i utakt med begge.
| Gjelder fra | Flytende rente |
|---|---|
| 1. november 2026 | 4,707 % |
| 1. september 2026 | 4,602 % |
| 1. juli 2026 | 4,602 % |
| 1. mai 2026 | 4,611 % |
| 1. mars 2026 | 4,621 % |
| 1. januar 2026 | 4,698 % |
Hvordan setter Lånekassen renten, og kan jeg se neste endring på forhånd?
Renten er snittet av de fem beste boliglånstilbudene i markedet, minus 0,15 prosentpoeng. Finanstilsynet gjør observasjonen og fastsetter satsen. For flytende rente varer observasjonsperioden to måneder, og så går det to måneder før satsen gjelder. Framgangsmåten er den samme for fast og flytende rente.
Regnestykket er offentlig og enkelt. Lånekassen tar gjennomsnittet av de fem beste tilbudene om boliglån i markedet og trekker fra 0,15 prosentpoeng. Det er Finanstilsynet som observerer utviklingen i boliglånsrentene og fastsetter satsene.[1] Studielånsrenten er altså et speilbilde av boliglånsmarkedet med en liten rabatt, ikke en politisk fastsatt sats.
Forsinkelsen er den nyttige delen. For flytende rente er observasjonsperioden to måneder, med to måneders opphold før renten trer i kraft.[1] Satsen som gjelder fra 1. november ble observert i juli og august, og kunngjort 10. september. Det betyr at renten som gjelder fra 1. januar 2027, blir observert i september og oktober 2026, og kunngjort i begynnelsen av november.
Følger du med på de billigste boliglånsrentene i markedet nå, ser du altså grovt hvor studielånsrenten din havner til nyttår, før Lånekassen sier det selv. For fastrente er observasjonsperioden kortere: én måned, med én måneds opphold.[1]
Hva koster en renteendring meg i måneden?
Gang gjelden med endringen i prosentpoeng og del på tolv. 0,105 prosentpoeng på 457 000 kroner er 480 kroner i året, altså 40 kroner den første måneden. Terminbeløpet stiger mindre enn det over tid, fordi gjelden krymper gjennom nedbetalingstiden.
En nyutdannet student hadde i gjennomsnitt 457 000 kroner i studiegjeld i 2024, ifølge Lånekassens egne tall. En nyutdannet som studerte i Norge hadde 434 000 kroner, mens en som studerte i utlandet hadde 754 000 kroner.[7] Tabellen under bruker disse som eksempler, ikke som en spådom om din egen gjeld.
De fleste får en nedbetalingsplan som går over 20 år.[6] Tabellen regner terminbeløpet som en annuitet over 20 år, som en illustrasjon. Ditt faktiske terminbeløp står på Dine sider og avhenger av hvor langt du er kommet i nedbetalingen.
| Gjeld | Ved 4,602 % | Ved 4,707 % | Økning per måned |
|---|---|---|---|
| 300 000 kr | 1 915 kr | 1 932 kr | 17 kr |
| 457 000 kr | 2 916 kr | 2 943 kr | 26 kr |
| 600 000 kr | 3 829 kr | 3 863 kr | 34 kr |
| 754 000 kr | 4 812 kr | 4 855 kr | 43 kr |
Poenget med tabellen er ikke tallene i den, men størrelsesordenen. En endring på en tiendedels prosentpoeng er tjue til førti kroner i måneden på vanlig studiegjeld. Det er verdt å vite, og det er sjelden verdt å gjøre noe dramatisk på grunn av.
Endringen skjer av seg selv. Du trenger ikke å søke om noe, og du får ikke et valg. Med flytende rente kan beløpet du skal betale hver måned forandre seg litt ut fra hva den gjeldende renten er.[8] Nedbetalingstiden din ligger fast med mindre du selv endrer den på Dine sider.
LånekalkulatorRegn ut månedlig kostnad og totale renter på lånet ditt.Bør jeg binde renten?
Fastrentene fra 1. september 2026 er 5,233 prosent for tre år, 5,099 for fem år og 4,946 for ti år. Alle tre ligger over den flytende renten på 4,707 prosent. Du betaler altså mer i dag for å slippe en økning senere. Det er seks muligheter i året til å søke.
| Rente | Sats | Hva den gjør |
|---|---|---|
| Flytende | 4,707 % | Endres annenhver måned, automatisk for alle |
| Fast, 3 år | 5,233 % | Låst i tre år, terminbeløpet står stille |
| Fast, 5 år | 5,099 % | Låst i fem år |
| Fast, 10 år | 4,946 % | Låst i ti år |
Alle tre fastrentene ble satt ned fra 1. september 2026, og ligger likevel over den flytende renten.[2] Det er normalt: fastrenten er en pris for forutsigbarhet, ikke et tilbud om å betale mindre. Spørsmålet er ikke hvilken rente som er lavest i dag, men om du tåler at terminbeløpet svinger noen titalls kroner.
Det praktiske du bør vite før du binder: nye tilbud om fast rente kommer annenhver måned, med en søknadsperiode på en uke.[8] Det er seks muligheter i året.[1] Binder du renten, kan du ikke endre nedbetalingstiden, og betaler du ekstra eller innfrir lånet, regner Lånekassen ut et rentetap eller en rentegevinst som blir lagt til eller trukket fra gjelden din.[6]
De aller fleste lar være. 780 200 tilbakebetalere har flytende rente, mens 9 800 har bundet den.[1]
Hva gjør jeg hvis terminbeløpet blir for høyt?
Du kan utsette regningen inntil 36 ganger i løpet av nedbetalingstiden, uten å oppgi grunn. Nedbetalingstiden blir like mye lengre, og renter løper i perioden du ikke betaler. Er du syk, arbeidsledig eller har lav inntekt, kan du i tillegg søke om å få slettet renter.
- **Betalingsutsettelse.** Alle kan utsette regningen 36 ganger til sammen, som tilsvarer tre år. Du trenger ingen grunn. Utsetter du én regning, utvides nedbetalingstiden med én måned, og renter blir lagt til for månedene du ikke betaler.
- **Sletting av renter.** Sykdom, arbeidsledighet, arbeidsavklaringspenger eller lav inntekt kan gi rett til å få slettet renter som allerede er lagt til lånet. Du kan søke inntil tre år tilbake i tid. Utsettelser du har brukt i en periode du får slettet renter, blir gitt tilbake.
- **Ekstra innbetaling.** Betaler du inn mer enn regningen, reduserer du gjelden, og det faste terminbeløpet blir lavere resten av perioden. Du får fortsatt regning hver måned, og du kan ikke forskuddsbetale framtidige regninger.
- **Kortere nedbetalingstid.** Har du flytende rente, kan du endre nedbetalingsplanen på Dine sider, og senere justere den tilbake.
Rekkefølgen betyr noe hvis du har brukt opp de 36 utsettelsene. Da må du først søke om sletting av renter, og deretter om betalingsutsettelse.[5] Det viktigste er å søke før forfall: purregebyrene i Lånekassen er høyere enn de fleste andre steder, og første purring koster 280 kroner i tillegg til to terminbeløp.[4]
Før du innfrir lånet for å bli ferdig med det, er det verdt å vite hva du gir fra deg. Med lån i Lånekassen følger det gratis gjeldsforsikring ved uførhet og død, og retten til utsettelse og rentefritak hvis du havner i en vanskelig situasjon. Har du innfridd, har du ingen av delene.[6]
Slik hjelper Penge
Studielånet er som regel det eneste faste beløpet i måneden som endrer seg uten at noen spør deg. Penge kobler til over 2300 banker i mer enn 30 land og kategoriserer utgiftene automatisk når appen er sikker, så regningen fra Lånekassen ligger i det månedlige bildet ved siden av alt annet. Gi den sin egen kategori, så ser du selv måneden terminbeløpet flytter seg, i stedet for å finne det ut når kontoen er tommere enn ventet. Tilkoblingen gir bare lesetilgang, og bankopplysningene dine lagres aldri.
Vil du sjekke om banken din støttes? Se hvilke banker som støttes
Få full oversikt med Penge
Koble til banken og la appen kategorisere og budsjettere automatisk.
Kilder
- Lånekassen, Ny flytende rente: 4,707 prosent, 10. september 2026
- Lånekassen, Fastrentene på studielån går ned, 10. august 2026
- Lånekassen, Historisk renteutvikling
- Lånekassen, Betalingsutsettelse
- Lånekassen, Arbeidsledig, AAP, syk og lav inntekt
- Lånekassen, Innfri lånet eller betale raskere
- Lånekassen, Studiegjelden øker, men misligholdet er lavt, 12. juni 2025
- Lånekassen, Renter og gebyrer
Ofte stilte spørsmål
- Hva er renten på studielånet i 2026?
- Den flytende renten er 4,707 prosent fra 1. november 2026, opp fra 4,602 prosent som gjaldt i september og oktober. Fastrentene fra 1. september 2026 er 5,233 prosent for tre år, 5,099 prosent for fem år og 4,946 prosent for ti år.
- Hvordan regnes studielånsrenten ut?
- Den er gjennomsnittet av de fem beste tilbudene om boliglån i markedet, minus 0,15 prosentpoeng. Finanstilsynet observerer boliglånsrentene og fastsetter satsene. Framgangsmåten er den samme for fast og flytende rente, men observasjonsperioden er ulik.
- Må jeg gjøre noe når renten endres?
- Nei. Endringen gjelder automatisk for alle med flytende rente. Terminbeløpet justeres litt etter gjeldende rente, mens nedbetalingstiden ligger fast med mindre du selv endrer nedbetalingsplanen på Dine sider.
- Hvor mange ganger kan jeg utsette regningen fra Lånekassen?
- 36 ganger til sammen i løpet av nedbetalingstiden, som tilsvarer tre år. Du trenger ikke å oppgi noen grunn. Nedbetalingstiden blir like mye lengre, og det blir lagt til renter for månedene du ikke betaler.
- Når kan jeg søke om fastrente?
- Nye tilbud om fast rente kommer annenhver måned, med en søknadsperiode på omtrent en uke. Det er seks muligheter i året, og du kan binde renten i tre, fem eller ti år. Binder du renten, kan du ikke endre nedbetalingstiden.