
Så får du med kontanter i budgetappen
Medgrundare av Penge · Publicerad 14 september 2026 · 6 min läsning
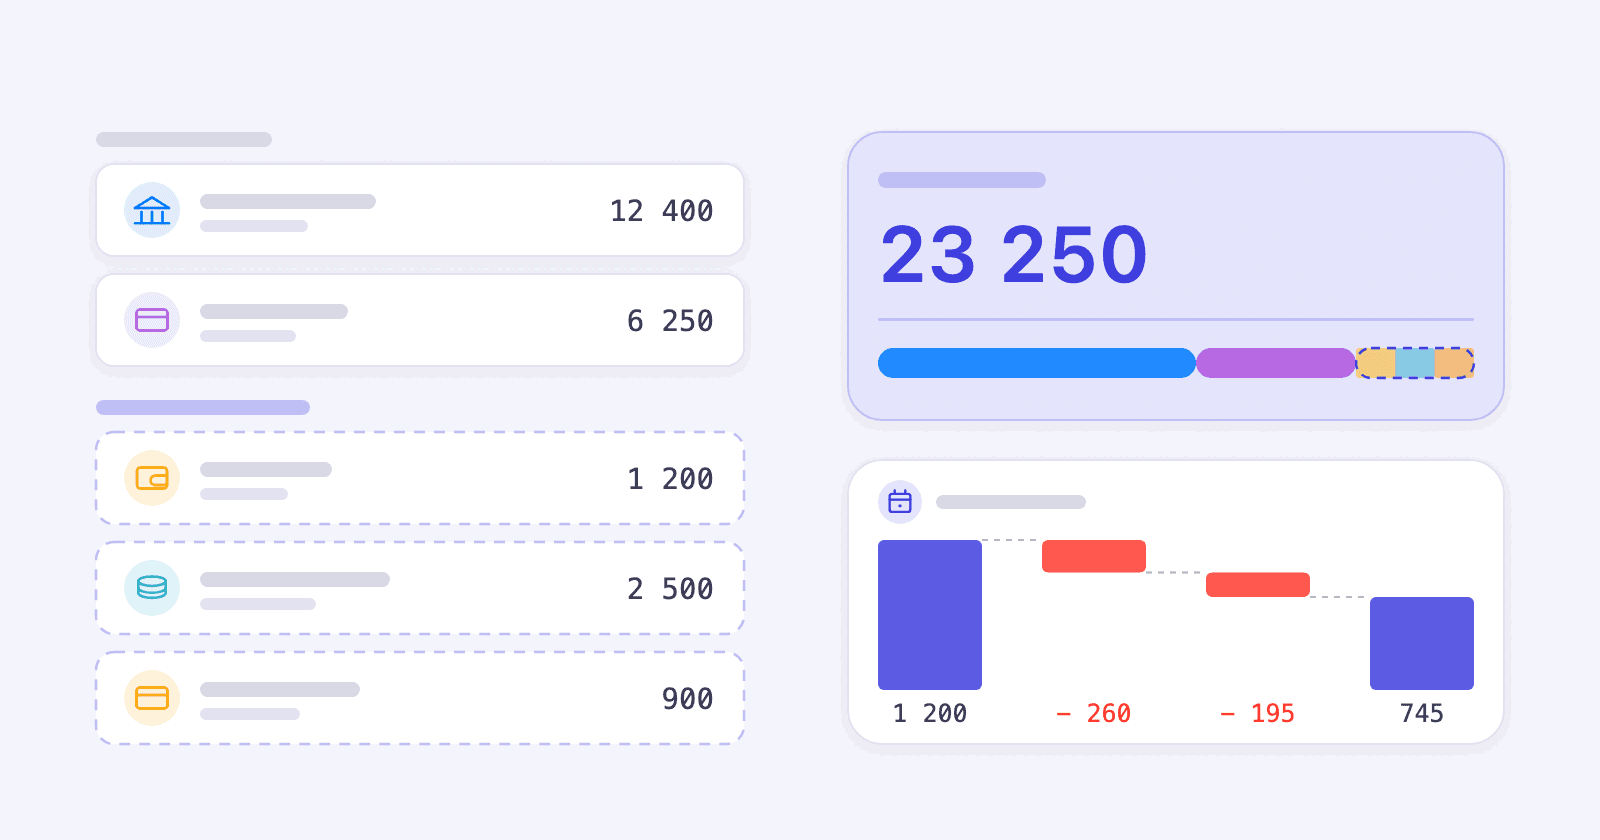
En app som bara ser dina anslutna konton missar en del av pengarna. Så får du in kontanter, förbetalda kort och kontona som inte går att koppla i samma överblick, utan att det blir ett tvång.
Kort sammanfattat
- Pengar du inte kan koppla lämnar ett hål i överblicken, och en summa du inte litar på slutar du titta på.
- Ett manuellt konto är värt besväret för pengar du fattar beslut om: kontanter du lever av, ett presentkort, en gemensam semesterkassa, ett konto i en bank som inte går att koppla.
- Saldot du skriver in är en utgångspunkt, inte en levande siffra. Penge sparar beloppet tillsammans med ögonblicket du sparade det och lägger sedan till varje senare transaktion på kontot.
- En transaktion daterad före det ögonblicket dyker upp i listorna och i statistiken, men lämnar saldot där det var.
- Har siffran hamnat fel öppnar du Justera saldo och skriver dagens riktiga tal. Det sätter en ny utgångspunkt och går fortare än att leta efter raden du glömde.
Varför förstör kontanter överblicken?
För att banken rapporterar uttaget, inte vad du handlade för. I samma stund som pengarna lämnar kontot som kontanter, presentkort eller förbetalt kort slutar appen följa dem. Då blir summan för låg och kategorierna fel, och en siffra du inte kan lita på slutar du snart kolla.
De flesta har inte alla sina pengar på konton som går att koppla. Det ligger kontanter i plånboken, ett presentkort från en födelsedag, ett resekort med pengar på, den gemensamma kassan till sommarstugan, och ett konto i en bank som öppna bankdata inte når. Var för sig är de små. Tillsammans är de skälet till att siffran högst upp på skärmen inte stämmer med vad du vet att du har.
Kontanter är en liten del av betalningarna i Sverige nu, men de har inte försvunnit. I Riksbankens undersökning i september 2025 hade 5 procent betalat kontant vid sitt senaste köp i butik, mot 10 procent 2023. Samtidigt svarade ungefär åtta av tio att de har kontanter hemma[1].
Det hålet gör mer skada än storleken antyder. En budget fungerar för att du tror på summorna. Första gången maten ser 800 kronor billigare ut än den var, för att du betalade en del av handlingen med ett presentkort som appen aldrig såg, lär du dig att dra av lite på varje siffra den visar.
När är ett manuellt konto värt besväret?
När pengarna är en pott du fattar beslut om, och när summan blir fel utan dem. Kontanter du fyller på och lever av, ett presentkort med riktiga pengar på, en gemensam kassa, eller ett konto i en bank som inte går att koppla kvalificerar alla. En enstaka sedel i fickan gör det inte.
Testet är inte hur mycket pengar det rör sig om. Det är om du någonsin kommer att fråga vad som är kvar. Är svaret ja betalar ett löpande saldo för de få minuter det kostar. Kommer du aldrig att fråga, hoppa över det: ett konto ingen tittar på ber ändå om att hållas aktuellt.
| Pengarna | Värt det? | Varför |
|---|---|---|
| Kontanter du fyller på och lever av | Ja | Det är ett riktigt saldo som sjunker över tid, så en löpande siffra säger dig något. |
| Ett presentkort eller ett förbetalt resekort | Ja | Ett fast belopp du handlar ned är precis vad ett saldo är bra på att visa. |
| En gemensam semester- eller stugkassa | Ja | Flera betalar in, och alla vill se vad som är kvar. |
| Ett konto i en bank som inte går att koppla | Ja | Ta in historiken från ett kontoutdrag som fil, och håll det i gång för hand sedan. |
| Den enstaka sedeln i fickan | Nej | Skrivandet kostar mer än svaret är värt. Kategorisera uttaget i stället. |
| Ett konto banken redan skickar | Nej | Det finns redan där, och en kopia räknar samma pengar två gånger. |
Hur sätter du ett ingående saldo?
Räkna vad som faktiskt finns just nu och skriv in den siffran. Det finns inget startdatum att välja, för saldot stämplas med ögonblicket du sparar det. Att gissa är sämre än onödigt här: varje siffra efter den här bygger på den, så det lönar sig att tömma plånboken först.
- Räkna pengarna på riktigt. Töm plånboken, kolla presentkortet, läs sista raden på kontoutdraget.
- Öppna Inställningar, tryck på Banker och konton och tryck på banken kontot hör till. Finns banken inte i listan lägger du in den med namn först.
- Under Manuella konton trycker du på Lägg till ett manuellt konto och ger det ett namn.
- Välj Betalkort eller Kreditkort. Kortskuld skrivs in som ett negativt tal, annars läses det som pengar du har.
- Skriv beloppet under Saldo och spara. På ett konto som redan finns trycker du på Ange saldo i stället.
Bra att veta
- Namnet är det enda som måste fyllas i, så kontot kan finnas innan du vet saldot.
- Det finns ingen kontanttyp. Välj Betalkort och döp kontot till det det faktiskt är, till exempel Plånbok.
- Saldot stämplas med den primära valuta du hade när du sparade. Byter du primär valuta senare måste du sätta saldot på nytt, annars slutar nya transaktioner att flytta det.
- Ta bort saldo tömmer siffran och tar kontot ur dina summor igen.
- En manuell bank kan inte göras om till en ansluten bank senare. Blir banken tillgänglig lägger du till den på nytt och kopplar den.
- Att ange och justera saldo kräver nätverk.
Hela gången, med skärmbilder av varje ark, står i Manuella konton och manuellt saldo i hjälpcentret.
Hur förs saldot vidare?
Siffran du sparar är en utgångspunkt, inte ett levande saldo. Penge sparar beloppet och ögonblicket du sparade det, och lägger sedan till varje transaktion på kontot som är daterad efter det ögonblicket. Sparar du en ny siffra flyttar utgångspunkten med, så inget före den räknas två gånger.
Datum betyder därför mer än man skulle tro. En transaktion du för in i dag men daterar till förra veckan dyker upp i listan, hamnar i sin kategori och räknas i utgifterna för den veckan, men den flyttar inte saldot. Reserverade transaktioner hoppas också över. Inget hämtas från banken, så siffran är precis lika färsk som den senaste raden du lade in.
Det här är inget att arbeta runt. Det är just det som gör en rättelse billig. Eftersom en ny sparning sätter hela siffran på nytt behöver du aldrig leta efter raden du glömde: du räknar vad som faktiskt finns, skriver in det, och allt från det ögonblicket och framåt stämmer igen.
Hur håller du det ärligt utan att det blir ett tvång?
Försök inte bokföra varje kontantköp. Välj en rytm i stället: en gång i veckan eller en gång i månaden räknar du vad som faktiskt finns och sätter det som saldo. Penge för siffran vidare genom dagarna emellan, och en rättelse fixar allt på en gång i stället för en glömd rad i taget.
- Räkna en fast dag. Månadsskiftet är lätt att komma ihåg och passar med en månadsgenomgång du kanske redan gör.
- För in de stora sakerna och låt de små vara. Ett stort kontantköp är värt en minut; en kaffe är det inte, för nästa rättelse fångar den ändå.
- För en bank som inte går att koppla, ta in kontoutdraget som PDF, CSV eller Excel i stället för att skriva in månader av historik.
- Vill du helst inte skriva något alls, låt bli att ha ett kontantkonto. Kategorisera själva uttaget som utgift. Du förlorar fördelningen mellan kategorier, men summan blir rätt.
Inget i appen puffar på dig här. Ett anslutet konto som slutar uppdatera sig får en varning; ett manuellt saldo du satte för två år sedan och glömde ser precis lika säkert ut som ett du satte i morse. Rytmen måste komma från dig, och det är skälet att knyta den till en dag du redan håller.
Det enda du bör undvika är att göra bådadera: ett kontantkonto och ett kategoriserat uttag räknar samma pengar två gånger. Välj ett av dem och håll dig till det.
Hur beter sig ett manuellt konto bredvid ett anslutet?
Det ligger i samma lista, under samma bank, och räknas in i samma summa så snart det har ett saldo. Transaktionerna går in i samma kategorier, budgetar och månadssiffror som allt annat. Den enda skillnaden är att inget kommer av sig självt: varje rad finns där för att du lade in den.
| Anslutet konto | Manuellt konto | |
|---|---|---|
| Nya transaktioner | Kommer från banken | Inskrivna, eller importerade från ett kontoutdrag |
| Saldo | Rapporterat av banken | Siffran du sätter, plus varje transaktion daterad efter den |
| Kategorier, budgetar och månadssiffror | Med | Med |
| Räknas i din summa | Ja | Ja, så snart det har ett saldo |
| Valuta | Som banken rapporterar den | Din primära valuta |
| Kräver tillsyn | Att förnya kopplingen | Att justera saldot då och då |
Penge kopplar till mer än 2300 banker i över 30 länder, och det appen inte når får ett manuellt konto bredvid resten. Har du flera konton av båda slagen tar överblick med flera bankkonton upp hur du hindrar dem från att bli brus.
Osäker på om din bank går att koppla över huvud taget? Sök i banklistan
Få full koll med Penge
Koppla din bank och låt appen kategorisera och budgetera automatiskt.
Vanliga frågor
- Hur håller jag koll på kontanter i en budgetapp?
- Ge kontanterna ett eget manuellt konto och sätt saldot till det som faktiskt ligger i plånboken. Du behöver inte bokföra varje köp: ett justerat saldo sätter en ny utgångspunkt, så en räkning i månaden räcker oftast.
- Uppdaterar ett manuellt saldo sig själv?
- Bara från transaktioner daterade efter ögonblicket du satte det. Inget hämtas från banken, så siffran är lika färsk som din senaste rad eller filimport.
- Varför ändrades inte saldot när jag lade in en gammal transaktion?
- För att bara transaktioner daterade efter ögonblicket du sparade saldot räknas med. En bakåtdaterad rad syns i listorna och i statistiken men lämnar saldot där det var.
- Räknas ett manuellt konto in i totalt saldo?
- Ja, så länge det har ett saldo. Tar du bort saldot försvinner både raden och kontots bidrag ur summan igen.
- Kan jag ha ett manuellt konto i en annan valuta?
- Nej. Saldon och de transaktioner du lägger in bokförs i din primära valuta när du sparar dem, och byter du primär valuta senare räknas inget om.