
Vilken ränta får du egentligen på sparkontot?
Medgrundare av Penge · Uppdaterad 1 oktober 2026 · 6 min läsning
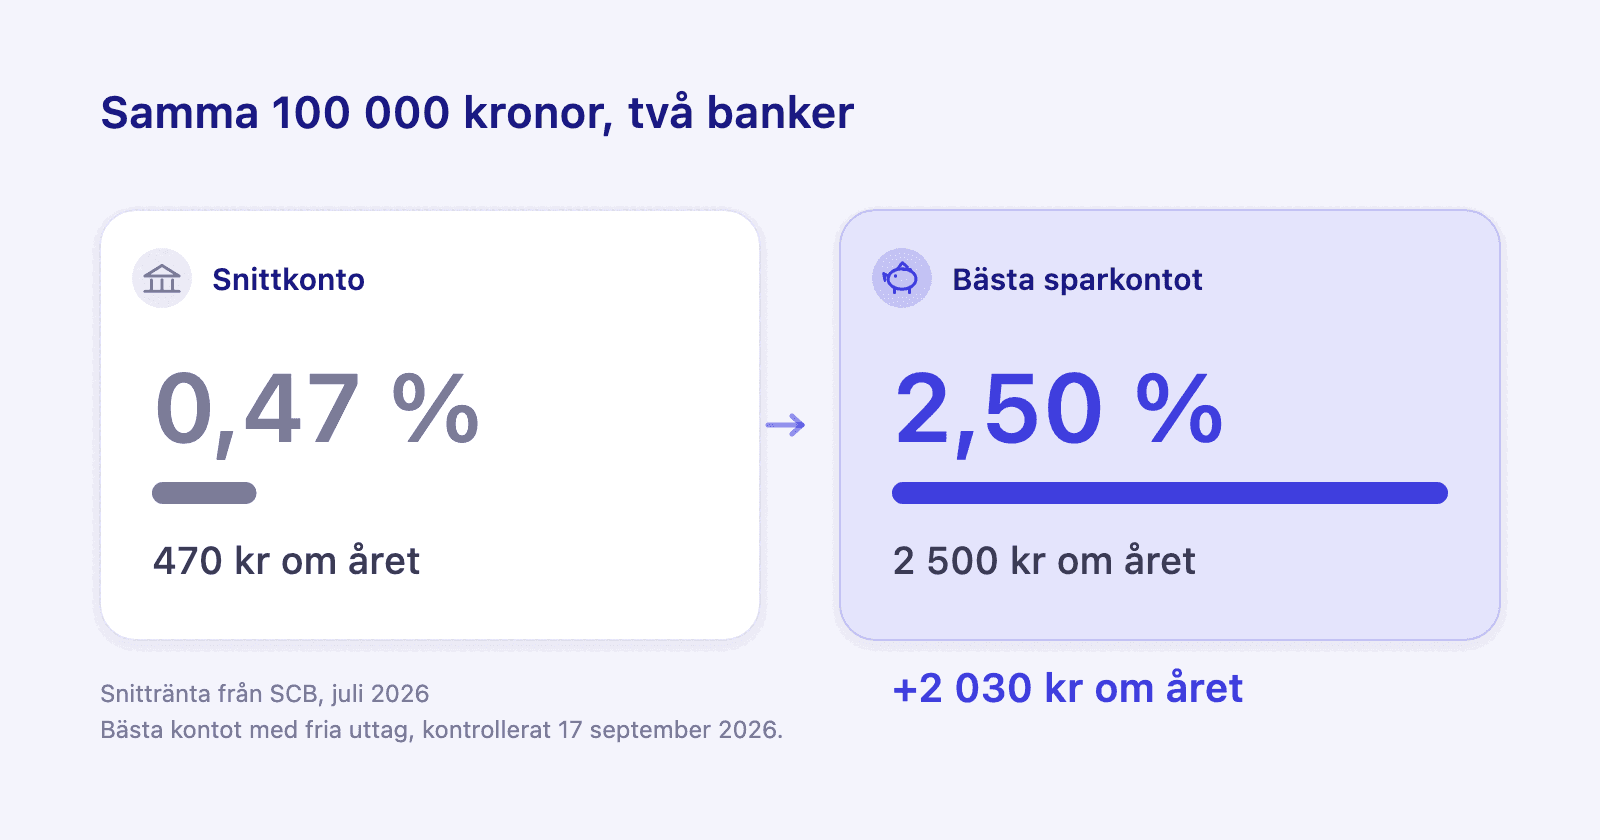
Svenska hushåll fick 0,48 procent på nya insättningar i augusti 2026. De bästa kontona med fria uttag gav 2,52 procent den 1 oktober. Skillnaden mellan snittet och det bästa är det den här artikeln handlar om.
Kort sammanfattat
- Styrräntan når bolånet genom ett avtal. Den når sparkontot bara om banken bestämmer sig för att föra den vidare.
- Hushållens genomsnittliga ränta på nya bankinsättningar var 0,48 procent i augusti 2026, enligt SCB.
- Swedbanks e-sparkonto gav 0,00 procent den 1 oktober 2026. Bästa kontot med fria uttag och insättningsgaranti gav 2,52 procent samma dag.
- På 100 000 kronor är skillnaden mellan snittet och ett bra konto ungefär 2 000 kronor om året före skatt.
- Riksbanken lämnade styrräntan oförändrad på 1,75 procent den 24 september 2026, men räknar nu med att höja den redan i år. Ett konto på noll procent blir sämre, inte bättre, av att du väntar.
Varför når en ränteändring lånet men inte sparpengarna?
Låneräntan står i ett avtal som säger hur och när den följer marknaden, så en ändring av styrräntan når den enligt en plan banken måste hålla. Inlåningsräntan har inget sådant avtal. Banken sätter den själv, ändrar den när den vill och för vidare så mycket eller så lite den vill.
Lånesidan känner de flesta till. En ändring av styrräntan går via penningmarknaden till räntan på bolånet, och både storleken och varseltiden står i låneavtalet. Vill du ha hela kedjan, läs vad en ränteändring faktiskt kostar dig i månaden.
Sparsidan har ingen sådan kedja. Ingenting tvingar banken att höja det den betalar dig, så beslutet handlar om hur mycket den behöver din inlåning och hur sannolikt det är att du flyttar. Skillnaden syns tydligast inom Sverige. I Swedbanks egen prislista den 1 oktober 2026 gav e-sparkontot 0,00 procent, privatkontot 0,00 procent och Sparkonto Plus 0,50 procent[4]. Samma dag gav Moank 2,45 procent utan minsta insättning och 2,52 procent från 10 000 kronor, båda med fria uttag[5]. Zaver gav 2,30 procent rörligt och 3,50 procent med tre års bindningstid. Zavers Premium-konto på 2,70 procent går bara att få efter inbjudan, och du måste redan ha 100 000 kronor hos banken för en plats i kön[6]. Klarnas rörliga ränta var 1,55 procent för den som inte betalar för ett medlemskap och 2,05 procent på det dyraste medlemskapet. Bankens 2,50 procent är ett fastkonto på tolv månader, inte en ränta du kan ta ut pengar från[7].
Hur tar jag reda på vad mitt eget konto ger?
Öppna bankappen, gå till kontot där bufferten ligger och leta efter räntan under kontouppgifter. Står den inte där hittar du den i bankens prislista på webben, ofta kallad räntor och avgifter. Kolla om räntan är trappad efter belopp och om den är en kampanjränta med slutdatum.
De flesta vet inte den här siffran, eftersom ingen bankapp sätter den på startsidan. Det tar två minuter att hitta:
- Öppna kontot där bufferten ligger och titta på kontouppgifterna.
- Finns ingen ränta där, sök på kontots namn i bankens prislista på webben.
- Kolla om räntan är trappad, så att ett större belopp ger mer, eller att bara den första delen ger toppräntan.
- Kolla om det är en kampanjränta med slutdatum, och vad den faller till efteråt.
- Skriv ner siffran och jämför med de bästa kontona med fria uttag på Konsumenternas eller en annan jämförelsetjänst.
Vad är skillnaden värd på en vanlig buffert?
Procentenheter är lätta att rycka på axlarna åt, så räkna om dem till kronor. Tabellen använder SCB:s snittränta för augusti 2026 och Moanks konto med fria uttag på 2,52 procent, som kräver 10 000 kronor på kontot.
| På kontot | Snittränta | Bra konto | Skillnad per år |
|---|---|---|---|
| 50 000 kr | 240 kr | 1 260 kr | 1 020 kr |
| 100 000 kr | 480 kr | 2 520 kr | 2 040 kr |
| 200 000 kr | 960 kr | 5 040 kr | 4 080 kr |
Snitträntan på 0,48 procent är SCB:s siffra för nya insättningar i augusti 2026[1]. Siffrorna är före skatt, och ränteinkomster beskattas som kapitalinkomst. Riksbanken lämnade styrräntan på 1,75 procent den 24 september 2026, men direktionen skriver att räntan bör höjas mer än i juniprognosen och att höjningarna inleds i år. Prognosen ligger på 1,85 procent sista kvartalet 2026 och 2,24 procent andra kvartalet 2027[2]. Räntor rör sig snabbt, så leta efter datumet på varje siffra du hittar, även dessa.
SparkalkylatorSe hur ditt sparande växer med ränta på ränta.Vad bör jag kolla innan jag flyttar pengarna?
Innan du flyttar bufferten
- Insättningsgarantin täcker 1 150 000 kronor per person och institut sedan 1 januari 2026[3]. En utländsk bank kan omfattas av hemlandets garanti i stället, ofta 100 000 euro, så kolla vilken som gäller.
- Uttagsvillkor. En buffert måste gå att nå på en dag eller två. Bundna konton betalar mer för att pengarna är låsta.
- Tak och trappor. Flera av toppräntorna gäller bara upp till ett visst belopp.
- Kampanjräntor. Tre månader med lockränta som faller mot noll är värd mindre än en lägre ränta som ligger kvar.
- Skatt. Siffrorna ovan är före skatt på ränteinkomster.
Varför det är värt att göra nu
Att flytta ett sparkonto är ett litet jobb. Du öppnar kontot med BankID, för över pengarna från din egen bankapp och låter det gamla kontot vara kvar tills första överföringen har kommit fram. Det tar en kväll, och det är lika mycket arbete oavsett om bufferten är 20 000 eller 300 000 kronor. Jämfört med att flytta bolånet, som betyder nya papper, värdering och avgifter, är sparkontot den ränta som är enklast att rätta till.
Hur stor bufferten bör vara är en annan fråga än var du har den. Guiden om buffert tar hur många månaders fasta kostnader du bör sikta på. Den här artikeln är andra halvan: när pengarna väl står där, se till att de inte står stilla.
Så hjälper Penge
Penge kopplar till mer än 2300 banker i över 30 länder, så en buffert i en nischbank dyker upp bredvid lönekontot i stället för att ligga i en app du öppnar två gånger om året. Att se saldot i samma lista som allt annat är det som hindrar ett glömt sparkonto från att förbli glömt. Kopplingen är endast läsande, och dina bankuppgifter sparas aldrig.
Få full koll med Penge
Koppla din bank och låt appen kategorisera och budgetera automatiskt.
Källor
- SCB, Finansmarknadsstatistik augusti 2026, publicerad 25 september 2026
- Riksbanken, Styrräntan oförändrad på 1,75 procent, 24 september 2026
- Riksgälden, insättningsgarantins maxbelopp ändras till 1 150 000 kronor
- Swedbank, räntor på konton, kontrollerad 1 oktober 2026
- Moank, sparkonto, kontrollerad 1 oktober 2026
- Zaver, våra aktuella sparräntor, kontrollerad 1 oktober 2026
- Klarna, sparkonton, kontrollerad 1 oktober 2026
Vanliga frågor
- Höjs min sparränta när styrräntan höjs?
- Inte av sig själv. Banken bestämmer vad den betalar på inlåning och kan låta räntan ligga kvar efter ett besked från Riksbanken. Låneräntan följer marknaden för att låneavtalet säger att den ska.
- Var hittar jag räntan på mitt sparkonto?
- Under kontouppgifter i bankappen, eller i bankens prislista på webben. Kolla om räntan är trappad efter belopp och om det är en kampanjränta som slutar ett visst datum.
- Är det värt att byta sparkonto för en procentenhet?
- På 100 000 kronor är en procentenhet 1 000 kronor om året före skatt, för ett jobb du gör en gång. Jämfört med att flytta bolånet är sparkontot den billigaste räntan att rätta till.
- Är pengarna lika trygga i en liten bank?
- Upp till insättningsgarantin, ja. Den täcker 1 150 000 kronor per person och institut. Är banken utländsk kan hemlandets garanti gälla i stället, ofta 100 000 euro.